

TS. Trần Thị Thu Hà
Ban Quốc tế và Chính sách hội nhập, Viện Chiến lược và Chính sách kinh tế - tài chính, Bộ Tài chính
Email: [email protected]
GIỚI THIỆU
Trong hơn 3 thập niên, Trung Quốc duy trì tốc độ tăng trưởng cao và trở thành một trong những động lực quan trọng của kinh tế thế giới. Tuy nhiên, từ sau năm 2010, tốc độ tăng trưởng của Trung Quốc có xu hướng giảm dần, phản ánh sự suy yếu của các động lực tăng trưởng truyền thống và những vấn đề cơ cấu ngày càng rõ nét, trong đó nổi bật là: già hóa dân số, suy giảm năng suất, hiệu quả đầu tư giảm, khủng hoảng bất động sản, gia tăng rủi ro nợ và những thay đổi trong môi trường kinh tế quốc tế. Trong khi đó, quy mô kinh tế Trung Quốc ngày càng lớn, mức độ gắn kết với thương mại, chuỗi cung ứng và sản xuất quốc tế ngày càng sâu rộng, khiến tác động của mỗi thay đổi trong tăng trưởng Trung Quốc đối với kinh tế thế giới có xu hướng gia tăng.
Đối với Việt Nam, việc nghiên cứu xu hướng giảm tốc tăng trưởng kinh tế của Trung Quốc có ý nghĩa đặc biệt quan trọng do mức độ liên kết kinh tế ngày càng sâu rộng giữa hai nền kinh tế. Trung Quốc hiện là đối tác thương mại lớn nhất của Việt Nam, chiếm khoảng 1/4 tổng kim ngạch thương mại của cả nước. Trung Quốc cũng là một trong những nhà đầu tư nước ngoài lớn tại Việt Nam và là nguồn cung cấp chủ yếu nguyên vật liệu, linh kiện, máy móc và thiết bị cho nhiều ngành sản xuất trong nước. Sự phụ thuộc tương đối lớn vào thị trường Trung Quốc khiến mọi biến động về tăng trưởng, nhu cầu nhập khẩu, đầu tư và sản xuất của nền kinh tế này đều có thể ảnh hưởng trực tiếp hoặc gián tiếp tới tăng trưởng kinh tế, xuất khẩu, đầu tư, việc làm và ổn định kinh tế vĩ mô của Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
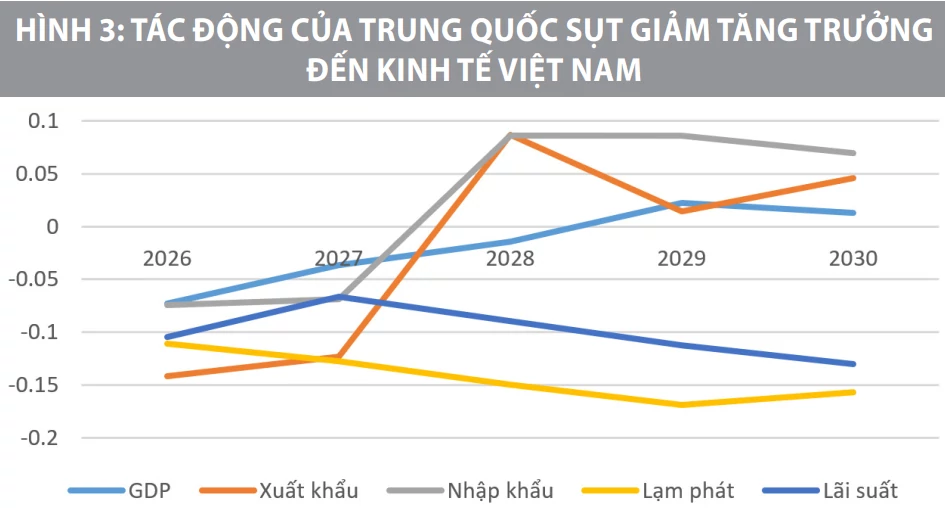
Nghiên cứu dựa trên cách tiếp cận về phụ thuộc lẫn nhau và hiệu ứng lan tỏa quốc tế. Khi các nền kinh tế liên kết qua thương mại, đầu tư và tài chính, cú sốc tại một nền kinh tế lớn có thể truyền sang các đối tác qua nhiều kênh. Ortega và Alberola (2000) mô tả kênh truyền dẫn tác động của các nền kinh tế thế giới qua các khu vực cầu trong nước, cung, kinh tế đối ngoại và tài chính được liên kết, cho phép mô phỏng sự lan truyền của cú sốc qua thương mại, giá cả và lãi suất. Trên cơ sở đó, nghiên cứu xem giảm tốc tăng trưởng của Trung Quốc là cú sốc bên ngoài tác động đến Việt Nam qua cầu xuất khẩu, cung ứng đầu vào, giá hàng hóa, điều kiện tài chính và chuỗi giá trị (Ortega và Alberola, 2000).
Phương pháp nghiên cứu
Để lượng hóa tác động của tăng trưởng Trung Quốc đến kinh tế Việt Nam, nghiên cứu sử dụng mô hình NiGEM (National Institute Global Econometric Model), mô hình kinh tế lượng toàn cầu do Viện Nghiên cứu Kinh tế xã hội của Vương quốc Anh xây dựng và phát triển để phân tích tác động lan tỏa giữa các nền kinh tế. NiGEM mô hình hóa riêng nhiều nền kinh tế và liên kết chúng thông qua thương mại, khả năng cạnh tranh và thị trường tài chính; mô hình có thể được sử dụng để thực hiện các kịch bản cú sốc và đánh giá phản ứng của các biến kinh tế vĩ mô. Điểm phù hợp của NiGEM đối với nghiên cứu này là mô hình cho phép mô phỏng một cú sốc tăng trưởng tại một nền kinh tế lớn và theo dõi tác động của cú sốc đó đến các biến kinh tế vĩ mô của các quốc gia khác. Do đó, mô hình bổ sung cho phân tích định tính về mức độ gắn kết kinh tế giữa Việt Nam và Trung Quốc bằng một lượng hóa cụ thể về quy mô và diễn biến của tác động (Barrell, Fic và Liadze, 2009).
Trong nghiên cứu này, kịch bản được xây dựng theo hướng giả định tốc độ tăng trưởng GDP thực của Trung Quốc năm 2026 thấp hơn 1 điểm phần trăm so với kịch bản cơ sở. Các kết quả được thể hiện dưới dạng mức thay đổi của các biến kinh tế Việt Nam so với đường cơ sở, bao gồm GDP, xuất khẩu, nhập khẩu, lạm phát và lãi suất trong giai đoạn 2026-2030. Cách tiếp cận này được hiểu là một kịch bản giả định nhằm đánh giá độ nhạy của kinh tế Việt Nam trước một cú sốc từ Trung Quốc, không phải là dự báo về diễn biến thực tế của 2 nền kinh tế. Kết quả mô phỏng vì vậy chủ yếu có ý nghĩa trong việc nhận diện các kênh truyền dẫn, thời điểm tác động mạnh nhất và khả năng điều chỉnh của nền kinh tế Việt Nam.
Về số liệu, nghiên cứu chủ yếu sử dụng các nguồn số liệu của IMF, WB và Cục Thống kê Quốc gia Trung Quốc đối với các số liệu về tăng trưởng GDP thực, đầu tư/GDP và các chỉ tiêu kinh tế vĩ mô, dân số, lực lượng lao động của Trung Quốc; các số liệu dự báo được đối chiếu giữa các báo cáo World Economic Report cập nhật của IMF và cơ sở dữ liệu dự báo của mô hình NIGEM.
THỰC TRẠNG GIẢM TỐC TĂNG TRƯỞNG CỦA KINH TẾ TRUNG QUỐC GIAI ĐOẠN 2011-2025
Sau nhiều thập niên tăng trưởng cao dựa trên đầu tư, xuất khẩu, đô thị hóa và lợi thế về lao động, kinh tế Trung Quốc bước vào quá trình giảm tốc từ đầu thập niên 2010. Tốc độ tăng trưởng GDP thực giảm từ khoảng 9,6% năm 2011 xuống 7,0% năm 2015, sau đó dao động quanh 6-7% trong giai đoạn 2016-2019. Đại dịch COVID-19 khiến tăng trưởng giảm xuống 2,3% năm 2020, trước khi phục hồi mạnh lên 8,6% năm 2021. Tuy nhiên, đà phục hồi không kéo dài; tăng trưởng giảm xuống 3,1% năm 2022, phục hồi lên 5,4% năm 2023 và đạt khoảng 5,0% trong năm 2024 và 2025 (IMF, 2026).
|
| Nguồn: Tính toán của tác giả từ cơ sở dữ liệu của IMF |
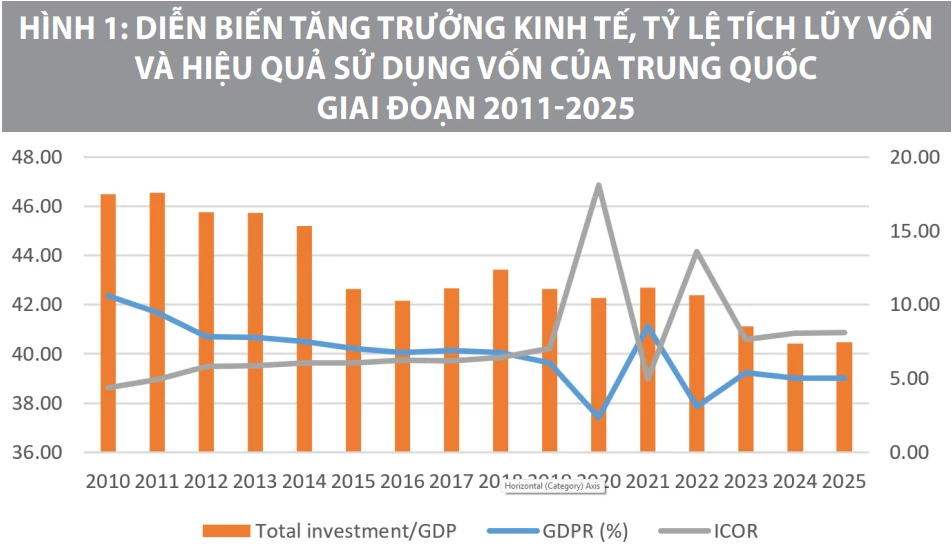
Diễn biến trên cho thấy, quá trình giảm tốc của Trung Quốc không chỉ là một hiện tượng chu kỳ, mà ngày càng phản ánh sự thay đổi của các động lực tăng trưởng dài hạn. Trong giai đoạn 2011-2015, mô hình tăng trưởng dựa nhiều vào đầu tư và xuất khẩu bắt đầu bộc lộ giới hạn khi nhu cầu bên ngoài suy yếu, hiệu quả đầu tư giảm và chi phí lao động tăng. Từ năm 2016 đến trước đại dịch, những vấn đề cơ cấu tiếp tục tích tụ, trong khi căng thẳng thương mại Mỹ- Trung từ năm 2018 làm gia tăng bất định đối với xuất khẩu, đầu tư và quyết định tái cấu trúc chuỗi cung ứng của các doanh nghiệp đa quốc gia. Về dài hạn, suy giảm lực lượng lao động và tăng trưởng năng suất là 2 yếu tố nền tảng. Dân số trong độ tuổi lao động của Trung Quốc đã giảm dần sau giai đoạn đạt mức cao, làm suy yếu lợi thế về nguồn cung lao động từng hỗ trợ quá trình công nghiệp hóa nhanh. Đồng thời, tăng trưởng năng suất chậm lại, hiệu quả đầu tư giảm và khủng hoảng bất động sản gia tăng áp lực lên mô hình tăng trưởng (IMF, 2026). Tỷ lệ đầu tư/GDP của Trung Quốc duy trì ở mức rất cao, khoảng 40-45% GDP trong nhiều năm, nhưng tăng trưởng sản lượng giảm dần. Hệ số ICOR của Trung Quốc tăng từ 4,93 năm 2011 lên 10,24 năm 2025, cho thấy lượng vốn cần thiết để tạo ra một đơn vị tăng trưởng ngày càng lớn (IMF Database, 2026) (Hình 1).
Trong khi đó, quá trình chuyển đổi từ mô hình tăng trưởng dựa vào đầu tư, xuất khẩu và lao động giá rẻ sang mô hình dựa nhiều hơn vào tiêu dùng nội địa, đổi mới sáng tạo và công nghệ cao diễn ra chưa hoàn toàn thuận lợi. Tiêu dùng hộ gia đình vẫn chiếm tỷ trọng tương đối thấp trong GDP, trong khi bất động sản và xây dựng - những khu vực từng đóng vai trò quan trọng đối với tăng trưởng - gặp khó khăn kéo dài. Bên ngoài, cạnh tranh chiến lược Mỹ-Trung, xu hướng “China+1” và tái cấu trúc chuỗi cung ứng tiếp tục tạo thêm sức ép (IMF, 2026).
Năm 2025 cho thấy khả năng chống chịu của nền kinh tế Trung Quốc vẫn tương đối lớn khi GDP tăng 5,0%, được hỗ trợ bởi xuất khẩu và các biện pháp kích thích chính sách. Tuy nhiên, IMF đồng thời ghi nhận cầu nội địa tư nhân còn yếu, lạm phát ở mức rất thấp và áp lực giảm phát vẫn hiện hữu. IMF dự báo tăng trưởng Trung Quốc giảm còn 4,5% năm 2026 và 4,0% năm 2027, phản ánh tác động của những trở ngại cơ cấu ngày càng rõ nét (IMF, 2026). Như vậy, vấn đề cốt lõi của kinh tế Trung Quốc hiện nay không đơn thuần là “tăng trưởng thấp hơn”, mà là quá trình chuyển sang một mô hình tăng trưởng mới trong bối cảnh các động lực truyền thống suy yếu.
TÁC ĐỘNG ĐẾN KINH TẾ VIỆT NAM VÀ MỘT SỐ HÀM Ý CHÍNH SÁCH
Cơ chế truyền dẫn tác động
 |
| Nguồn: Tính toán của nhóm tác giả từ mô hình NiGEM |
Trong bối cảnh toàn cầu hóa và hội nhập kinh tế quốc tế, các nền kinh tế ngày càng gắn kết thông qua thương mại, đầu tư, tài chính và chuỗi giá trị toàn cầu. Vì vậy, biến động kinh tế tại các nền kinh tế có quy mô lớn và giữ vị trí trung tâm trong mạng lưới sản xuất quốc tế có thể tạo ra hiệu ứng lan tỏa sang các quốc gia khác. Về cơ bản, các cú sốc từ một nền kinh tế lớn được truyền dẫn thông qua các kênh thương mại, đầu tư, tài chính - tiền tệ, giá hàng hóa và chuỗi giá trị toàn cầu (Hình 2). Trong đó, sự thay đổi về cầu và sản lượng tác động đến nhập khẩu và xuất khẩu; biến động đầu tư ảnh hưởng đến dòng vốn và năng lực sản xuất; các thay đổi về giá hàng hóa, tỷ giá và lãi suất tác động đến chi phí sản xuất, thu nhập và điều kiện tài chính; trong khi sự gián đoạn hoặc tái cấu trúc tại các mắt xích trung tâm có thể lan truyền dọc theo chuỗi cung ứng.
Trong hơn 2 thập niên đầu thế kỷ XXI, Trung Quốc trở thành một động lực quan trọng của tăng trưởng toàn cầu và giữ vị trí ngày càng trung tâm trong mạng lưới thương mại, sản xuất châu Á. Inoue, Kaya và Ohshige (2015) sử dụng mô hình GVAR với dữ liệu của 33 quốc gia, cho thấy cú sốc giảm GDP của Trung Quốc tác động đáng kể đến các nền kinh tế châu Á, đặc biệt các nước xuất khẩu hàng hóa cơ bản và tham gia sâu vào chuỗi sản xuất khu vực. Feldkircher và Korhonen (2014) cho thấy, một cú sốc tăng 1% sản lượng Trung Quốc có thể làm sản lượng của phần lớn các nền kinh tế lớn tăng khoảng 0,1-0,5%.
Đối với Việt Nam, Trung Quốc vừa là thị trường xuất khẩu lớn vừa là nguồn cung nguyên liệu, máy móc, linh kiện và hàng hóa trung gian quan trọng. Trung Quốc nhiều năm liên tiếp là đối tác thương mại lớn nhất của Việt Nam; năm 2025, kim ngạch thương mại song phương đạt khoảng 256,5 tỷ USD. Vì vậy, mức độ gắn kết Việt Nam-Trung Quốc không chỉ thể hiện qua thương mại song phương mà còn qua các liên kết sản xuất và chuỗi cung ứng khu vực (Bộ Công Thương, 2026).
Tác động của giảm tốc tăng trưởng của Trung Quốc đến Việt Nam được truyền dẫn chủ yếu qua thương mại, chuỗi giá trị và cung ứng đầu vào, giá hàng hóa - điều kiện kinh tế vĩ mô, và đầu tư tái cấu trúc chuỗi cung ứng. Khi tăng trưởng của Trung Quốc chậm lại, nhu cầu nhập khẩu có thể suy yếu, ảnh hưởng đến xuất khẩu và sản xuất của Việt Nam; đồng thời, biến động tại Trung Quốc có thể làm thay đổi giá và điều kiện cung ứng nguyên liệu, linh kiện, máy móc cho doanh nghiệp Việt Nam (CIEM, 2016).
Suy giảm nhu cầu tại Trung Quốc có thể ảnh hưởng đến giá năng lượng, kim loại và nguyên liệu, qua đó tác động đến chi phí sản xuất và lạm phát của Việt Nam; đồng thời, biến động thương mại, dòng vốn, tỷ giá và lãi suất tạo thêm các kênh điều chỉnh. Tái cấu trúc chuỗi cung ứng theo chiến lược China+1 cũng có thể mở ra cơ hội thu hút FDI và mở rộng sản xuất tại Việt Nam. Vì vậy, tác động của cú sốc Trung Quốc có thể khác nhau giữa các ngành tùy mức độ gắn kết và khả năng thay thế, điều chỉnh (CIEM, 2016).
Mô phỏng tác động
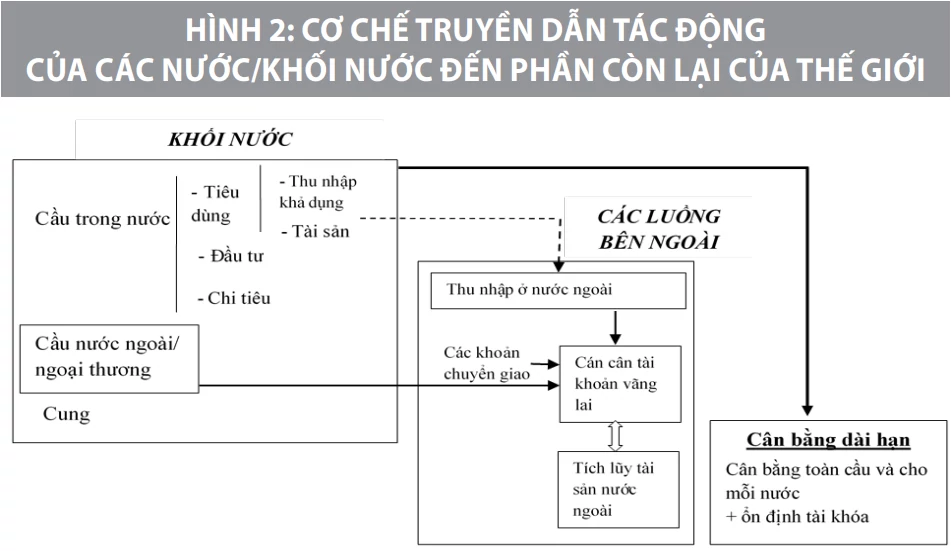
Kết quả mô phỏng bằng mô hình NiGEM với kịch bản tốc độ tăng trưởng GDP của Trung Quốc giảm 1 điểm phần trăm trong năm 2026 cho thấy tác động tiêu cực rõ nhất đối với Việt Nam trong ngắn hạn (Hình 3). GDP Việt Nam thấp hơn kịch bản cơ sở 0,07 điểm phần trăm năm 2026, 0,03 điểm phần trăm năm 2027 và 0,01 điểm phần trăm năm 2028; sau đó chuyển sang mức cao hơn nhẹ so với kịch bản cơ sở, 0,02 điểm phần trăm năm 2029 và 0,01 điểm phần trăm năm 2030. Xuất khẩu giảm 0,14% và nhập khẩu giảm 0,07% trong năm 2026, cho thấy kênh thương mại là cơ chế truyền dẫn chủ yếu trong giai đoạn đầu.
 |
| Nguồn: Ortega and Alberola (2000) |
Bên cạnh đó, trong mô phỏng, lạm phát thấp hơn kịch bản cơ sở trong toàn bộ giai đoạn 2026-2030, trong khi lãi suất cũng giảm tương ứng. Điều này cho thấy tác động của cú sốc không hoàn toàn một chiều: những ảnh hưởng bất lợi thông qua cầu bên ngoài và thương mại có thể được phần nào hấp thụ thông qua điều chỉnh giá cả và điều kiện tiền tệ. Nhìn tổng thể, tác động đối với Việt Nam mang tính đa kênh, bất cân xứng và có độ trễ, với ảnh hưởng tiêu cực tập trung hơn trong ngắn hạn.
Hàm ý chính sách cho Việt Nam
Từ kết quả mô phỏng, một số hàm ý chính sách đối với Việt Nam có thể được rút ra.
Thứ nhất, tác động của giảm tốc tăng trưởng Trung Quốc thể hiện rõ trong những năm đầu thông qua mức giảm của GDP và xuất khẩu Việt Nam, cho thấy thương mại và cầu bên ngoài là kênh truyền dẫn quan trọng. Vì vậy, Việt Nam cần tiếp tục đa dạng hóa thị trường xuất khẩu, tận dụng hiệu quả các FTA và nâng cao khả năng chuyển hướng thị trường khi nhu cầu tại một đối tác lớn suy giảm.
Thứ hai, cần nâng cao khả năng thích ứng của hệ thống cung ứng. Trung Quốc vừa là thị trường xuất khẩu lớn vừa là nguồn cung quan trọng về nguyên vật liệu, linh kiện, máy móc và thiết bị. Do đó, đa dạng hóa nguồn cung, phát triển công nghiệp hỗ trợ và nâng cao năng lực sản xuất trong nước sẽ giúp giảm rủi ro từ sự tập trung quá mức, đồng thời duy trì các liên kết kinh tế có lợi với Trung Quốc.
Thứ ba, cần chủ động tận dụng quá trình tái cấu trúc chuỗi cung ứng khu vực. Chiến lược China+1 có thể mở ra cơ hội thu hút FDI và mở rộng năng lực sản xuất tại Việt Nam. Để chuyển hóa cơ hội này thành giá trị gia tăng trong nước, cần tăng cường liên kết giữa doanh nghiệp FDI và doanh nghiệp nội địa, nâng cao năng lực công nghệ, nhân lực và công nghiệp hỗ trợ.
Thứ tư, kết quả mô phỏng cho thấy tác động của cú sốc Trung Quốc có độ trễ và thay đổi theo thời gian, trong khi lạm phát và lãi suất có xu hướng giảm so với kịch bản cơ sở. Vì vậy, Việt Nam cần tăng cường theo dõi các biến động của kinh tế Trung Quốc, xây dựng các kịch bản ứng phó và điều hành linh hoạt chính sách tài khóa, tiền tệ và thương mại. Về dài hạn, đa dạng hóa thị trường và nguồn cung, nâng cao năng lực nội tại và khả năng điều chỉnh của nền kinh tế sẽ là nền tảng để giảm thiểu tác động bất lợi và tận dụng các cơ hội từ quá trình tái cấu trúc kinh tế khu vực.
KẾT LUẬN
Nghiên cứu phân tích xu hướng giảm tốc tăng trưởng của Trung Quốc giai đoạn 2011-2025 và lượng hóa tác động đến Việt Nam bằng NiGEM. Kết quả mô phỏng cho thấy tác động đến Việt Nam tương đối hạn chế về quy mô nhưng có tính lan tỏa và thay đổi theo thời gian. Điều này đặt ra yêu cầu Việt Nam vừa duy trì các liên kết kinh tế hiện có, vừa đa dạng hóa thị trường và nguồn cung, nâng cao năng lực nội tại và khả năng điều chỉnh của doanh nghiệp, qua đó tăng sức chống chịu trước các cú sốc từ bên ngoài.
Tài liệu tham khảo:
1. Barrell, R., Fic, T., & Liadze, I. (2009). Fiscal policy effectiveness in the banking crisis. National Institute Economic Review, 207(1), 43-50.
2. Bộ Công Thương. (2026). Hội đàm song phương giữa Bộ trưởng Lê Mạnh Hùng và Bộ trưởng Bộ Thương mại Trung Quốc Vương Văn Đào.
3. Feldkircher, M., & Korhonen, I. (2014). The Rise of China and Its Implications for the Global Economy: Evidence from a Global Vector Autoregressive Model. Pacific Economic Review, 19(1), 61-89.
4. Inoue, T., Kaya, D., & Ohshige, H. (2015). The Impact of China’s Slowdown on the Asia Pacific Region: An Application of the GVAR Model. World Bank Policy Research Working Paper No. 7442, Washington, DC, October 2015.
5. International Monetary Fund. (2026). People’s Republic of China: 2025 Article IV Consultation - Press Release; Staff Report; and Statement by the Executive Director for the People’s Republic of China. IMF Staff Country Reports, 2026/044.
6. International Monetary Fund. (2026). World Economic Outlook, April 2026: Global Economy in the Shadow of War. Washington, DC: IMF.
7. Ortega, E., & Alberola, E. (2000). Transmission of shocks and monetary policy in the euro area: An exercise with NiGEM. Banco de España Working Paper No. 0010.
8. Viện Nghiên cứu Quản lý kinh tế Trung ương (CIEM). (2016). Phụ thuộc kinh tế giữa Việt Nam và Trung Quốc, Báo cáo
| Bài đã đăng trên Tạp chí Kinh tế - Tài chính bản in kỳ 1 tháng 10/2026 |
