

Những tháng cuối năm luôn là giai đoạn cao điểm của hoạt động sản xuất, kinh doanh, xuất khẩu và tiêu dùng. Với TP. Cần Thơ – trung tâm kinh tế của vùng Đồng bằng sông Cửu Long (ĐBSCL) – nhu cầu vốn tăng cao cũng là thời điểm ngành Ngân hàng cần thể hiện rõ hơn vai trò dẫn vốn cho nền kinh tế, đồng hành cùng doanh nghiệp mở rộng sản xuất, khai thác thị trường và đón đầu các cơ hội đầu tư mới.
Số liệu báo cáo từ Ngân hàng Nhà nước (NHNN) chi nhánh khu vực 14 cho thấy, đến ngày 30/9/2026, tổng vốn huy động trên địa bàn TP Cần Thơ đạt 246.555 tỷ đồng, tăng 11,55% so với cùng kỳ năm trước và tăng 6,86% so với cuối năm 2025. Trong khi đó, tổng dư nợ cho vay đạt 338.589 tỷ đồng, tăng 7,58% so với cùng kỳ và tăng 2,03% so với cuối năm 2025.
Những con số này cho thấy nguồn vốn huy động tiếp tục tăng trưởng, song tốc độ mở rộng tín dụng chưa tương xứng với kỳ vọng thúc đẩy hoạt động kinh tế. Đây không đơn thuần là bài toán tăng trưởng dư nợ, mà còn phản ánh yêu cầu cấp thiết phải cải thiện khả năng hấp thụ vốn của doanh nghiệp, tháo gỡ những điểm nghẽn trong quá trình tiếp cận tín dụng và nâng cao hiệu quả luân chuyển dòng tiền trong nền kinh tế.
Thực tế, tín dụng chỉ thực sự phát huy vai trò khi chuyển hóa thành năng lực sản xuất mới, đơn hàng được thực hiện, nhà máy vận hành hiệu quả và việc làm được duy trì. Vì vậy, nhiệm vụ đặt ra cho các tổ chức tín dụng (TCTD) trên địa bàn không phải nới lỏng tiêu chuẩn bằng mọi giá, mà là chủ động tìm kiếm khách hàng có phương án kinh doanh khả thi, đánh giá đúng triển vọng ngành hàng và thiết kế giải pháp tài chính phù hợp với nhu cầu thực tế.
Định hướng này càng có ý nghĩa trong bối cảnh TP. Cần Thơ đang thúc đẩy phát triển công nghiệp chế biến, chế tạo, logistics, thương mại, dịch vụ và nông nghiệp ứng dụng công nghệ cao. Dòng vốn ngân hàng cần đi cùng những động lực tăng trưởng mới, giúp doanh nghiệp nâng cấp công nghệ, tiết giảm chi phí, gia tăng giá trị sản phẩm và tham gia sâu hơn vào chuỗi cung ứng.
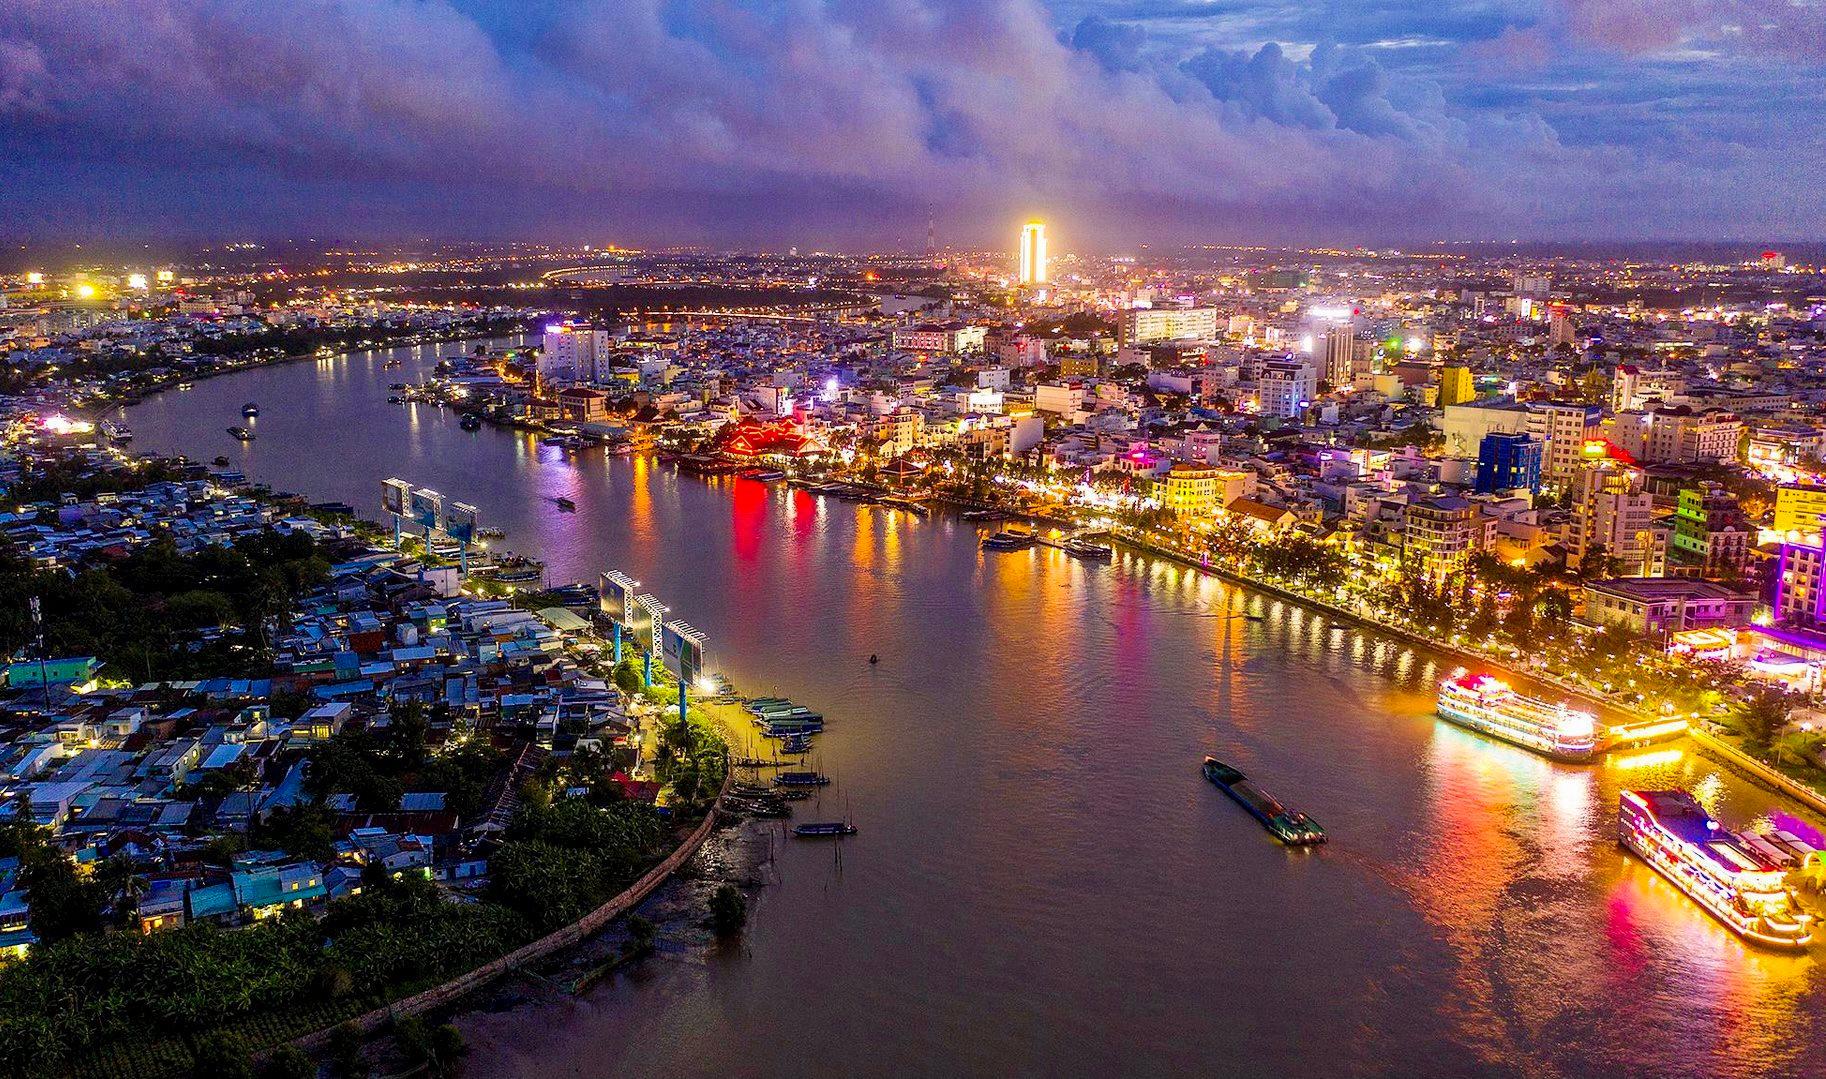
Ảnh minh họa. Nguồn: Internet
Ưu tiên lĩnh vực thế mạnh, mở rộng dư địa cho doanh nghiệp
Cơ cấu tín dụng trên địa bàn cho thấy vốn ngân hàng đang tập trung đáng kể vào các lĩnh vực gắn với hoạt động kinh tế chủ lực của thành phố. Đến cuối tháng 9/2026, dư nợ cho vay nông nghiệp, lâm nghiệp và thủy sản đạt 38.430 tỷ đồng; công nghiệp và xây dựng đạt 70.562 tỷ đồng; thương mại và dịch vụ đạt 144.171 tỷ đồng.
Đáng chú ý, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đạt 66.305 tỷ đồng, tăng 7,29% so với cuối năm 2025; tín dụng xuất khẩu đạt 24.365 tỷ đồng, tăng 6,17%. Đây là những dòng vốn có ý nghĩa trực tiếp đối với khả năng duy trì sản xuất, mở rộng thị trường và nâng cao sức cạnh tranh của doanh nghiệp địa phương.
Tuy nhiên, doanh nghiệp nhỏ và vừa vẫn đối mặt nhiều trở ngại khi tiếp cận vốn chính thức, từ yêu cầu tài sản bảo đảm, hồ sơ tài chính chưa đầy đủ đến phương án kinh doanh thiếu sức thuyết phục. Với các doanh nghiệp nông nghiệp và công nghiệp hỗ trợ, chu kỳ sản xuất dài, biến động giá nguyên liệu và đặc thù dòng tiền cũng khiến việc đáp ứng điều kiện tín dụng trở nên khó khăn hơn.
Bởi vậy, để tín dụng thực sự trở thành động lực tăng trưởng, các ngân hàng cần chuyển từ cách tiếp cận thụ động chờ khách hàng đến giao dịch sang chủ động khảo sát nhu cầu, tư vấn hoàn thiện hồ sơ và xây dựng sản phẩm phù hợp với từng nhóm ngành. Việc đánh giá khách hàng dựa trên dòng tiền, hợp đồng đầu ra, lịch sử giao dịch và tính khả thi của dự án cần được chú trọng, trên cơ sở tuân thủ quy định về an toàn tín dụng.
Cùng với đó, các chương trình cho vay ưu đãi cần được triển khai thực chất, bảo đảm doanh nghiệp đủ điều kiện có thể tiếp cận nguồn vốn với chi phí hợp lý. Theo Văn bản 7125/NHNN-TD được đề cập trong định hướng điều hành, các TCTD được yêu cầu triển khai gói cho vay ưu đãi hướng đến những động lực tăng trưởng và khu vực doanh nghiệp nhỏ và vừa, với lãi suất thấp hơn tối thiểu 1%/năm so với mức bình quân cùng kỳ hạn.
Ở cấp độ toàn hệ thống, những chương trình tín dụng quy mô lớn của các ngân hàng thương mại cũng mở thêm cơ hội cho doanh nghiệp. Tuy nhiên, hiệu quả cuối cùng không nằm ở hạn mức công bố, mà ở lượng vốn thực tế được giải ngân, khả năng đáp ứng nhu cầu của doanh nghiệp và hiệu quả tạo ra sau khi sử dụng vốn.
Giảm chi phí vốn, tăng hiệu quả kết nối
Một trong những yêu cầu trọng tâm trong quý IV/2026 là tiếp tục giảm chi phí vốn, tạo điều kiện cho doanh nghiệp phục hồi và tăng tốc sản xuất, kinh doanh. NHNN chi nhánh khu vực 14, đề nghị các TCTD trên địa bàn thực hiện chỉ đạo ngày 19/10/2026 của Thống đốc NHNN đặt ra yêu cầu giảm lãi suất huy động tối thiểu 0,5%/năm đối với tiền gửi có kỳ hạn từ 6 tháng trở lên; đồng thời giảm lãi suất cho vay từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, áp dụng cho cả khoản vay mới và hiện hữu.
Việc thực hiện các mục tiêu lãi suất cần gắn với khả năng cân đối nguồn vốn, thanh khoản và an toàn hoạt động của từng tổ chức tín dụng. Các ngân hàng cần đa dạng hóa hình thức huy động, tiết giảm chi phí vận hành, nâng cao hiệu quả quản trị để tạo dư địa giảm lãi suất cho vay mà không làm suy giảm chất lượng tín dụng.
Song song đó, NHNN chi nhánh khu vực 14 cần tăng cường theo dõi việc chấp hành quy định về lãi suất và triển khai chính sách tín dụng; chủ động kết nối chính quyền, các sở, ngành với tổ chức tín dụng và doanh nghiệp. Những đơn vị có nguồn vốn huy động tăng nhưng dư nợ cho vay chưa tương xứng cần được rà soát để xác định nguyên nhân, từ đó xây dựng giải pháp phù hợp với nhu cầu vốn và đặc điểm thị trường.
Kết quả kết nối ngân hàng – doanh nghiệp là một điểm sáng đáng chú ý. Từ đầu năm đến nay, ngành Ngân hàng trên địa bàn đã chủ trì, phối hợp tổ chức hơn 43 hội nghị kết nối, với doanh số cho vay lũy kế đạt 87.993 tỷ đồng, dư nợ 49.668 tỷ đồng và 1.733 doanh nghiệp được tiếp cận vốn. Những kết quả này tạo nền tảng để tiếp tục mở rộng khả năng tiếp cận tín dụng, nhất là với doanh nghiệp có nhu cầu vốn phục vụ đơn hàng cuối năm.
Dẫu vậy, kết nối sẽ chỉ phát huy hiệu quả bền vững khi được chuyển hóa thành hoạt động hỗ trợ thường xuyên, thay vì dừng lại ở các hội nghị. Các sở, ngành, cơ quan thuế và cơ quan thi hành án dân sự cần phối hợp tháo gỡ vướng mắc pháp lý, hỗ trợ doanh nghiệp hoàn thiện hồ sơ, nâng cao tính minh bạch tài chính và đẩy nhanh xử lý nợ xấu. Thành phố cũng cần tiếp tục cải thiện môi trường đầu tư, thúc đẩy các kênh huy động vốn ngoài ngân hàng để giảm áp lực lên tín dụng thương mại.
Trong chặng cuối năm 2026, yêu cầu đối với ngành Ngân hàng TP Cần Thơ không chỉ là tăng trưởng dư nợ, mà còn là nâng chất lượng dòng vốn và hiệu quả phân bổ nguồn lực. Khi chính sách lãi suất được thực thi nhất quán, ngân hàng chủ động đồng hành và doanh nghiệp nâng cao năng lực hấp thụ vốn, tín dụng sẽ trở thành lực đẩy quan trọng giúp thành phố khai thác tốt hơn tiềm năng sản xuất, kinh doanh, tạo nền tảng cho tăng trưởng nhanh và bền vững.
ThS. Trần Quốc Hà, Quyền Giám đốc NHNN chi nhánh khu vực 14 chia sẻ, để tín dụng phát huy hiệu quả trong những tháng cuối năm, cần sự phối hợp đồng bộ giữa ngân hàng, doanh nghiệp và cơ quan quản lý.
Với ngành Ngân hàng: Chủ động tìm kiếm khách hàng, giảm chi phí hoạt động để tạo dư địa hạ lãi suất; đơn giản hóa quy trình trong khuôn khổ pháp luật, phát triển sản phẩm tín dụng phù hợp với đặc thù từng ngành và nâng cao chất lượng tư vấn tài chính cho doanh nghiệp.
Với doanh nghiệp: Minh bạch báo cáo tài chính, nâng cao năng lực quản trị dòng tiền, xây dựng phương án kinh doanh khả thi và chủ động cung cấp thông tin về đơn hàng, thị trường, nhu cầu vốn để tăng khả năng tiếp cận tín dụng.
Với chính quyền và cơ quan quản lý: Tăng cường đối thoại, tháo gỡ vướng mắc về pháp lý và thủ tục; nâng cao hiệu quả xử lý nợ xấu, cải thiện môi trường đầu tư và thúc đẩy các kênh vốn bổ trợ cho tín dụng ngân hàng.
Tăng trưởng tín dụng chỉ thực sự có ý nghĩa khi dòng vốn đến được những doanh nghiệp có năng lực tạo ra giá trị, chuyển hóa thành sản xuất, việc làm và sức cạnh tranh. Đó cũng là nền tảng để TP Cần Thơ tạo thêm động lực tăng trưởng trong những tháng cuối năm và bước vào giai đoạn phát triển mới với chất lượng cao hơn.
