

 |
| Nguồn: TCBS |
DRI bám sát giá cao su, DPR còn chậm nhịp
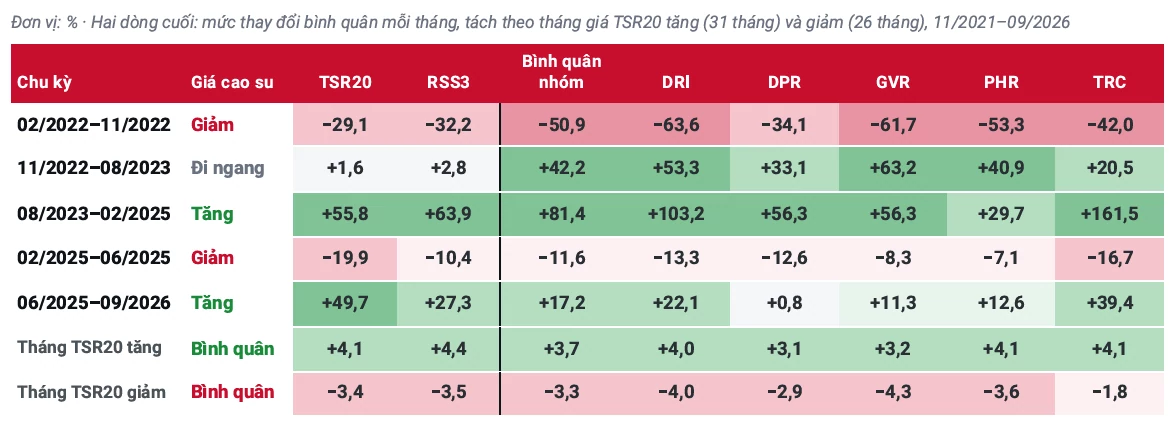
Theo báo cáo ngành cao su của Chứng khoán Techcombank (TCBS), giá cao su TSR20 trên Sở Giao dịch Singapore bình quân tháng 9 đạt 2,41 USD/kg, tăng 38,5% so với tháng 12/2025. Giá xuất khẩu cao su của Việt Nam cùng tháng đạt 2.232 USD/tấn, cao nhất gần 6 năm.
Diễn biến này tạo nền tảng thuận lợi cho doanh nghiệp trồng, khai thác cao su, song mức tăng của các cổ phiếu có sự phân hóa. Tính đến giữa tháng 10, DRI tăng 38,6% so với đầu năm, TRC tăng 33%, GVR tăng 23,7%. Trong khi đó, PHR chỉ tăng 3,5%, còn DPR giảm 1,2%.
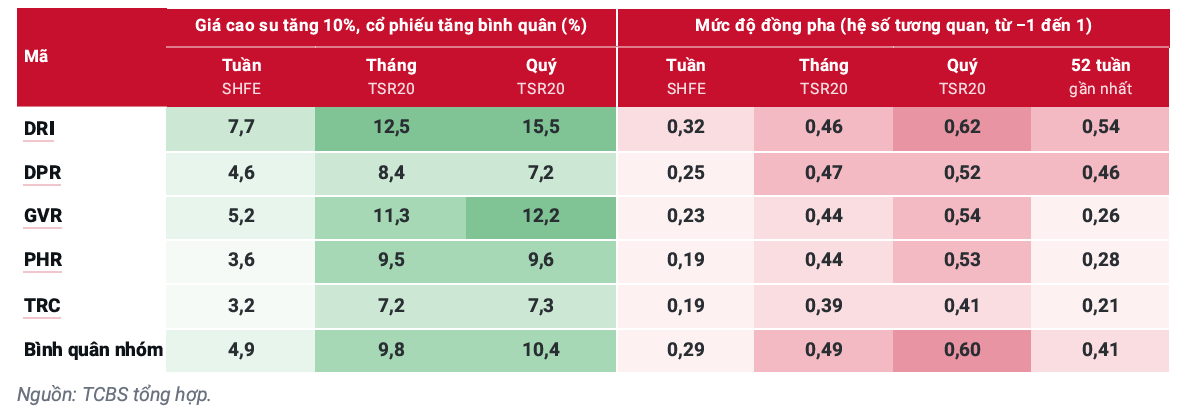
Tuy nhiên, cổ phiếu tăng mạnh nhất trong một giai đoạn chưa hẳn là mã theo sát từng nhịp biến động của giá cao su. Qua thống kê theo tuần, tháng, quý và 52 tuần gần nhất, TCBS xếp DRI đứng đầu về mức độ đồng pha, tiếp theo là DPR, GVR, PHR và TRC.
Với DRI, dữ liệu lịch sử cho thấy khi giá cao su tăng 10% trong tuần, cổ phiếu tăng bình quân 7,7%, cao nhất trong năm mã được khảo sát. Theo quý, mức tăng tương ứng là 15,5%. Những con số này phản ánh mối liên hệ trong giai đoạn thống kê, không phải mức tăng được bảo đảm cho các kỳ tiếp theo.
Kết quả kinh doanh cũng củng cố sự quan tâm đối với DRI. Sáu tháng đầu năm 2026, doanh thu đạt 489,9 tỷ đồng, tăng 61,4%; lợi nhuận sau thuế của cổ đông công ty mẹ đạt 142,2 tỷ đồng, tăng 82,8% so với cùng kỳ. Biên lợi nhuận gộp đạt 40,6%, tăng 1,2 điểm phần trăm. Đây là doanh nghiệp duy nhất trong nhóm khảo sát cải thiện biên lợi nhuận gộp trong kỳ.
Tại giá đóng cửa ngày 13/10, DRI có hệ số giá trên lợi nhuận (P/E) 5,5 lần và tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) 31%, lần lượt thấp nhất và cao nhất trong nhóm. Khối lượng khớp lệnh bình quân từ ngày 15/9 đến 12/10 đạt khoảng 1,7 triệu cổ phiếu/phiên.
TCBS đánh giá tích cực đối với DRI, nhưng lưu ý cổ phiếu đã tăng khoảng 24% trong một tháng. Vì vậy, đơn vị phân tích cho rằng cần quan sát nhịp điều chỉnh, hạn chế mua đuổi sau giai đoạn tăng nhanh.
Ở chiều khác, DPR có kết quả kinh doanh tăng trưởng nhưng giá cổ phiếu chưa chuyển động tương ứng. Doanh thu bán niên đạt 659,9 tỷ đồng, tăng 63,3%; lợi nhuận sau thuế của cổ đông công ty mẹ đạt 186,6 tỷ đồng, tăng 58,1%. Dù vậy, đến ngày 12/10, thị giá vẫn thấp hơn đầu năm 1,2%.
DPR đứng thứ hai về mức độ bám sát giá cao su theo cách xếp hạng của TCBS. Trong 52 tuần gần nhất, hệ số tương quan đạt 0,46, sau DRI ở mức 0,54. Hiểu đơn giản, hai cổ phiếu này có xu hướng tăng, giảm cùng chiều với giá cao su rõ hơn các mã còn lại trong nhóm.
Với P/E 9,1 lần và khối lượng khớp lệnh bình quân khoảng 470.000 cổ phiếu/phiên, DPR được TCBS đưa vào nhóm cần theo dõi. Tuy nhiên, việc cổ phiếu chưa tăng tương ứng với lợi nhuận chưa đủ để khẳng định giá sẽ sớm bắt kịp.
GVR, PHR và TRC còn chịu tác động từ yếu tố riêng
GVR tăng 23,7% từ đầu năm đến ngày 12/10, song diễn biến lợi nhuận cần được nhìn từ cả hoạt động cao su và các nguồn thu khác.
Trong nửa đầu năm, GVR đạt doanh thu 15.927,7 tỷ đồng, tăng 37,7%; lợi nhuận sau thuế của cổ đông công ty mẹ đạt 4.413,9 tỷ đồng, tăng 67,7%. Cùng kỳ, doanh nghiệp ghi nhận khoảng 2.290 tỷ đồng thu nhập khác, gồm khoảng 1.028 tỷ đồng từ thanh lý vườn cây và 956 tỷ đồng từ bồi thường, hỗ trợ khi bàn giao đất.
Lợi nhuận khác đạt 2.094 tỷ đồng, chiếm khoảng 36% lợi nhuận trước thuế. Theo TCBS, các khoản thu phụ thuộc tiến độ bàn giao đất có thể khiến lợi nhuận biến động giữa các kỳ. Bởi vậy, giá mủ tăng là một yếu tố hỗ trợ, nhưng chưa đủ để giải thích toàn bộ kết quả kinh doanh của GVR. Tại ngày 14/10, cổ phiếu có P/E 18,5 lần, cao nhất nhóm khảo sát.
Đối với PHR, ảnh hưởng từ nguồn thu ngoài bán mủ còn thể hiện rõ hơn. Lợi nhuận sau thuế của cổ đông công ty mẹ sáu tháng đạt 643,4 tỷ đồng, tăng 244,9%, trong khi giá cổ phiếu chỉ tăng 3,5% từ đầu năm.
PHR ghi nhận 499,3 tỷ đồng thu nhập khác, chủ yếu từ bồi thường đất cho dự án VSIP 3 và dự án của THACO. Khoản thu này lớn hơn lợi nhuận gộp 256,1 tỷ đồng. Do đó, khi theo dõi PHR, nhà đầu tư cần xem xét tiến độ ghi nhận bồi thường đất cùng với diễn biến giá cao su, thay vì chỉ dựa vào mức tăng lợi nhuận chung.
TRC lại là trường hợp tăng giá mạnh nhưng mức độ bám sát giá cao su thấp hơn. Cổ phiếu tăng 33% từ đầu năm, đứng sau DRI, song xếp cuối nhóm về mức độ đồng pha theo tổng hợp của TCBS. Một số tuần TRC tăng mạnh diễn ra khi giá cao su gần như đi ngang hoặc giảm.
6 tháng đầu năm, TRC đạt lợi nhuận sau thuế của cổ đông công ty mẹ 141,8 tỷ đồng, tăng 34,7%. Tuy nhiên, biên lợi nhuận gộp giảm 6,9 điểm phần trăm, xuống 29,2%. TCBS đánh giá đà tăng của cổ phiếu gắn với yếu tố riêng của doanh nghiệp nhiều hơn biến động giá mủ.
Mặt bằng giá bán cao hỗ trợ kết quả kinh doanh nhóm cao su trong những quý cuối năm. Giá xuất khẩu bình quân quý III đạt 2.160 USD/tấn, tăng 29,8% so với cùng kỳ, là cơ sở để theo dõi khả năng cải thiện biên lợi nhuận.
