

 |
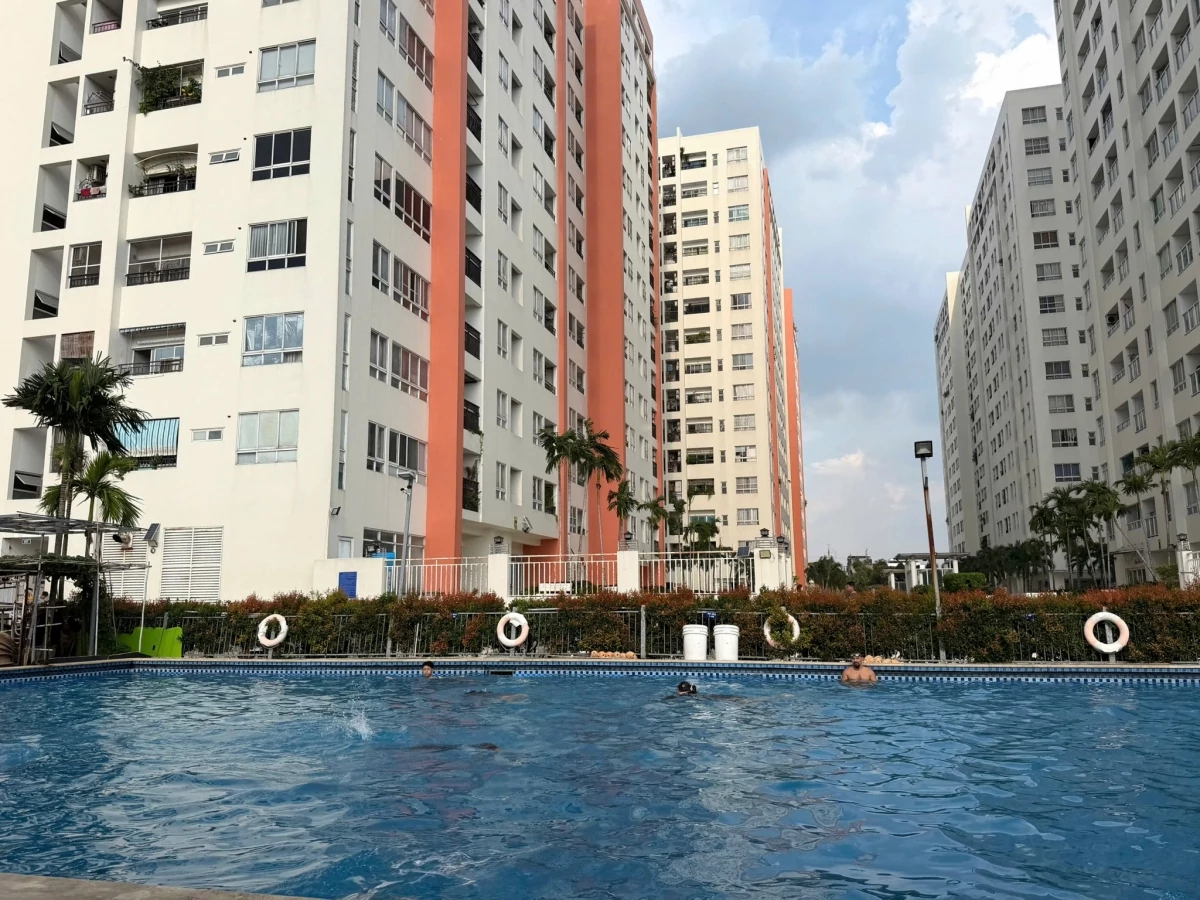
| Lãi suất vay cao khiến người mua cân nhắc giữa sở hữu và thuê nhà. Ảnh: Thu Dịu |
Lãi vay cao, người mua thận trọng
Theo báo cáo mới nhất của Savills TP. Hồ Chí Minh, thị trường căn hộ trong quý III/2026 ghi nhận 1.900 căn mở bán mới, tăng so với quý trước nhưng vẫn thấp hơn cùng kỳ năm ngoái. Phân khúc hạng A và B chiếm khoảng 80% nguồn cung mới, đưa tổng nguồn cung sơ cấp lên 5.800 căn. Tuy nhiên, tỷ lệ hấp thụ chỉ đạt 25%, tương đương khoảng 1.400 giao dịch.
Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu & S22M, Savills TP. Hồ Chí Minh nhận định, lãi suất vay mua nhà ở mức cao tiếp tục gây áp lực lên dòng tiền của chủ đầu tư và khả năng chi trả của người mua. Nguồn cung vẫn duy trì, nhưng nhu cầu đang suy yếu.
Áp lực này cũng thể hiện ở phân khúc biệt thự, nhà phố. Thị trường ghi nhận khoảng 3.600 căn mở bán mới, trong đó hơn 50% có giá dưới 10 tỷ đồng/căn, nhưng tỷ lệ hấp thụ chỉ đạt 14%. Các khu đô thị lớn ở ngoại thành đang tái định hình thị trường bất động sản liền thổ TP. Hồ Chí Minh, song chi phí vay vốn cao tiếp tục hạn chế khả năng chi trả và sức hấp thụ.
Theo CBRE Việt Nam, trong giai đoạn cuối năm 2026 và năm 2027, nguồn cung mới có thể tiếp tục được điều chỉnh giảm hoặc lùi thời điểm mở bán khi chủ đầu tư duy trì chiến lược thận trọng. Bà Dương Thùy Dung, Giám đốc điều hành CBRE Việt Nam cho biết, dù được hỗ trợ bởi các dự án hạ tầng trọng điểm và triển vọng kết nối vùng, thị trường nhà ở bán vẫn chịu áp lực từ lãi suất cao, thanh khoản thấp và tâm lý thận trọng của nhà đầu tư.
Trong bối cảnh đó, nhu cầu ở thực ngày càng giữ vai trò quan trọng. Khoảng 6.000 căn hộ dự kiến mở bán trong quý IV/2026, thấp hơn gần 30% so với dự báo ban đầu do một số dự án trì hoãn triển khai. Các dự án có pháp lý hoàn chỉnh, giá bán hợp lý và hưởng lợi trực tiếp từ hạ tầng được kỳ vọng có lợi thế cạnh tranh.
Lãi vay cao còn khiến người mua cân nhắc giữa sở hữu và thuê nhà. Với căn nhà giá 3 tỷ đồng, cách trung tâm TP. Hồ Chí Minh khoảng 30 km, nếu vay 2 tỷ đồng, người mua phải trả cả gốc và lãi không dưới 27 triệu đồng mỗi tháng. Trong khi đó, căn hộ có diện tích tương đương, cách trung tâm khoảng 5 km, có giá thuê từ 9-10 triệu đồng/tháng. Chênh lệch chi phí khiến một bộ phận khách hàng lựa chọn thuê thay vì mua nhà.
Theo chuyên gia Savills, trong 6-12 tháng tới, mặt bằng giá chung khó giảm mạnh do chủ đầu tư cũng chịu chi phí vốn lớn. Nếu điều chỉnh, xu hướng này nhiều khả năng diễn ra cục bộ ở những dự án kém cạnh tranh hoặc phụ thuộc nhiều vào đòn bẩy tài chính, chủ yếu thông qua chính sách bán hàng thay vì giảm giá niêm yết. Các hình thức hỗ trợ lãi suất, ân hạn nợ gốc, chiết khấu thanh toán nhanh và kéo dài tiến độ thanh toán đang được áp dụng nhằm giảm áp lực dòng tiền cho người mua.
Doanh nghiệp và ngân hàng cùng gỡ nút thắt
Để cải thiện thanh khoản, các chuyên gia cho rằng, doanh nghiệp cần giải quyết bài toán từ khâu phát triển sản phẩm, thay vì chỉ tìm cách kích cầu khi hàng hóa đã đưa ra thị trường.
Bà Nguyễn Thị Thanh Thảo, Phó Tổng giám đốc phụ trách kinh doanh Công ty cổ phần Phú Đông, cho rằng thanh khoản phụ thuộc vào mức giá, phương thức thanh toán và tổng chi phí sở hữu có phù hợp với khả năng tài chính của khách hàng hay không. Người mua hiện thận trọng hơn với các chương trình chiết khấu; việc đưa giá lên cao rồi giảm sâu khó tạo sức hút nếu giá cuối cùng vẫn vượt khả năng chi trả.
Do đó, doanh nghiệp cần sử dụng dữ liệu nhu cầu để xác định cơ cấu căn hộ và mức giá thị trường có thể hấp thụ, đồng thời tiết giảm chi phí marketing, hoa hồng môi giới và hỗ trợ lãi suất để có thêm dư địa điều chỉnh giá bán.
Ông Hà Văn Thiện, Tổng giám đốc Công ty cổ phần bất động sản TTA Land, cho rằng thị trường cần thêm sản phẩm phù hợp với khả năng chi trả của số đông. Tập trung vào phân khúc cao cấp với giá hàng trăm triệu đồng/m² sẽ thu hẹp nhóm khách hàng, trong khi sản phẩm vừa sức hơn có thể mở rộng giao dịch, dù lợi nhuận trên từng sản phẩm thấp hơn.
Bên cạnh giá bán, phương thức thanh toán cũng cần được điều chỉnh. Việc giảm tỷ lệ vốn đóng ban đầu, kéo dài tiến độ hoặc phối hợp với ngân hàng để người mua trả dần trong vài năm sẽ giúp khách hàng chủ động hơn về dòng tiền.
Ông Võ Thành Đạt, Chủ tịch HĐQT kiêm Tổng giám đốc Công ty cổ phần Kinh doanh WestLand, nhấn mạnh chi phí vay là một trong những yếu tố làm suy giảm sức hấp thụ. Theo ông Đạt, tín dụng với chi phí hợp lý là điều kiện cần để hỗ trợ thanh khoản, đòi hỏi doanh nghiệp phối hợp với ngân hàng để giảm lãi suất vay.
Chi phí phát triển dự án cũng ảnh hưởng trực tiếp đến giá thành. Theo ông Đạt, một dự án bất động sản có khoảng 9 bước đầu tư, trong đó 6 bước liên quan đến pháp lý. Thời gian hoàn thiện có thể kéo dài nhiều năm, cá biệt tới cả chục năm, làm phát sinh chi phí thuế đất đai, lãi vay và chi phí cơ hội. Những khoản chi phí tích lũy này thường được tính vào giá thành sản phẩm.
Vì vậy, rút ngắn thủ tục không chỉ giúp nguồn cung ra thị trường nhanh hơn mà còn góp phần giảm chi phí phát triển dự án, tạo dư địa điều chỉnh giá bán. Khơi thông thanh khoản đòi hỏi doanh nghiệp phát triển đúng sản phẩm, định giá sát sức mua; ngân hàng hỗ trợ tín dụng với chi phí hợp lý; đồng thời, chi phí hình thành dự án cần được kiểm soát để thu hẹp khoảng cách giữa giá nhà và khả năng chi trả của người mua.
