

 |
| Bất động sản Đà Nẵng: Giá căn hộ đi ngang, nhiều dự án hút khách |
Giá căn hộ Đà Nẵng duy trì ở mức 68,9 triệu đồng/m2
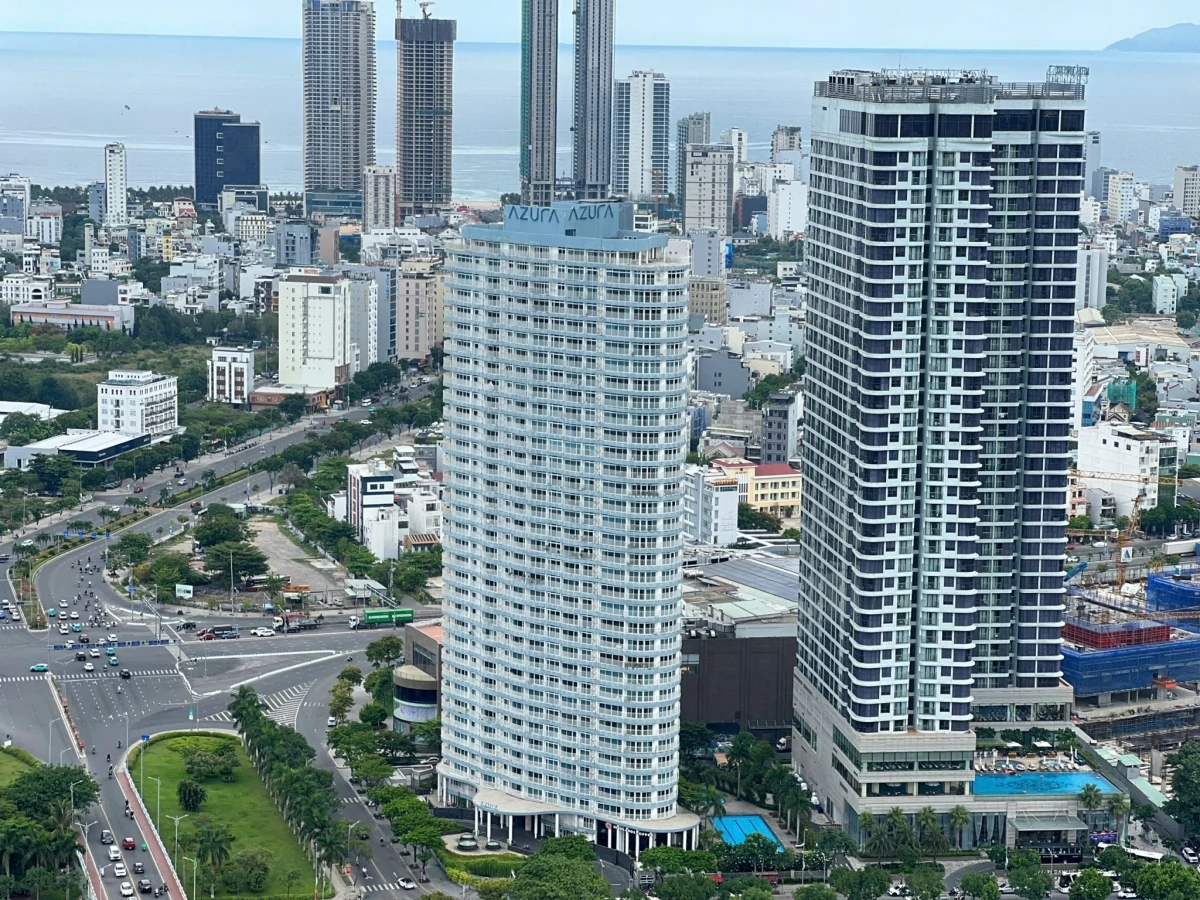
Thị trường bất động sản Đà Nẵng tiếp tục ghi nhận hoạt động mở bán và giao dịch tại nhiều dự án trong quý III/2026. Tuy nhiên, trong khi một số dự án thu hút sự quan tâm lớn của khách hàng, mặt bằng giá căn hộ chung cư vẫn duy trì ở mức cao, khiến người mua có xu hướng quan tâm nhiều hơn đến những sản phẩm có mức giá hợp lý.
Theo Báo cáo thị trường bất động sản Việt Nam quý III/2026 của Hội Môi giới Bất động sản Việt Nam (VARS), giá bán bình quân căn hộ chung cư tại Đà Nẵng đạt khoảng 68,9 triệu đồng/m2, không thay đổi so với quý trước và tăng 76,2% so với kỳ gốc quý I/2019.
VARS đánh giá, mặc dù giá bán đã thiết lập mặt bằng mới sau giai đoạn tăng trưởng, thị trường cần thêm thời gian để thích ứng khi giá căn hộ duy trì ở mức cao, trong khi nhu cầu thực tế tập trung nhiều hơn vào các sản phẩm có mức giá hợp lý.
Để so sánh, giá bán bình quân căn hộ chung cư tại Hà Nội trong quý III/2026 đạt khoảng 79,3 triệu đồng/m2, đi ngang so với quý trước và tăng 97% so với kỳ gốc quý I/2019. Trong khi đó, tại TP. Hồ Chí Minh, giá bán bình quân đạt khoảng 88,3 triệu đồng/m2, không thay đổi so với quý trước và tăng 69,8% so với kỳ gốc. Các mức giá này được VARS tính toán từ tập mẫu dự án được lựa chọn và theo dõi tại từng thị trường.
Bên cạnh diễn biến giá, nguồn cung bất động sản tại khu vực miền Trung cũng ghi nhận sự thay đổi đáng chú ý.
Trong quý III/2026, miền Trung chiếm 29,6% tổng nguồn cung bất động sản nhà ở mở bán mới trên cả nước, tăng mạnh so với tỷ trọng 9% của quý trước. Trong khi đó, miền Bắc chiếm 38% và miền Nam chiếm 32,4%.
Theo VARS, quý III/2026 ghi nhận hoạt động mở bán và giao dịch tại các thị trường duyên hải miền Trung, góp phần đưa tỷ trọng nguồn cung mới của khu vực này lên mức cao. Báo cáo cũng cho biết khu vực trung tâm TP. Đà Nẵng đang thu hút nhiều chuyên gia, lao động nước ngoài đến sinh sống và làm việc.
Nhiều dự án ghi nhận lượng đặt chỗ lớn
Bên cạnh diễn biến giá căn hộ, hoạt động kinh doanh tại một số dự án bất động sản Đà Nẵng ghi nhận kết quả đáng chú ý trong quý III/2026.
Theo VARS, tại thị trường Đà Nẵng, các dự án Symphony 5, S-Light Tower và FourS Tower thu hút sự quan tâm của khách hàng, với những kết quả khác nhau về doanh thu và lượng đặt chỗ.
Cụ thể, dự án Symphony 5 ghi nhận doanh thu trên 150 tỷ đồng. Trong khi đó, S-Light Tower ghi nhận gần 800 căn hộ được đặt chỗ trong vòng 3 ngày. Đáng chú ý, toàn bộ 32 căn penthouse của dự án đã hết ngay trong ngày đầu tiên. Đối với dự án FourS Tower, báo cáo ghi nhận 1.369 lượt đặt chỗ.
VARS cho biết nhu cầu đầu tư chiếm ưu thế tại thị trường Đà Nẵng, trong đó khách hàng đến từ Hà Nội và Đà Nẵng chiếm đa số.
Đáng chú ý, S-Light Tower được VARS xác định là một trong những dự án nổi bật của thị trường bất động sản nghỉ dưỡng trong quý III/2026, cùng với Alora Nha Trang.
Trong bức tranh chung của phân khúc bất động sản nghỉ dưỡng, VARS ghi nhận nguồn cung mới trên cả nước đạt 5.428 sản phẩm trong quý III/2026, tăng so với quý trước và cùng kỳ năm 2025. Lượng giao dịch đạt 3.182 sản phẩm, tương ứng tỷ lệ hấp thụ 58,62%.
Theo VARS, Đà Nẵng cùng với Quảng Ninh và Vũng Tàu tiếp tục là những thị trường nghỉ dưỡng truyền thống thu hút sự quan tâm lớn của khách hàng.
Trong đó, Đà Nẵng và Quảng Ninh thu hút khách hàng miền Bắc, đồng thời ghi nhận khả năng hấp thụ cao dù giá bán đã tăng mạnh.
Báo cáo cũng cho thấy sự dịch chuyển trong xu hướng lựa chọn bất động sản nghỉ dưỡng, khi nhà đầu tư quan tâm nhiều hơn đến những sản phẩm có pháp lý rõ ràng, mức giá vừa phải và khả năng khai thác cho thuê.
Đánh giá triển vọng quý IV/2026, VARS dự báo thị trường bất động sản Đà Nẵng có khả năng phục hồi mạnh sau tháng Ngâu, tập trung chuyển đổi lượng đặt chỗ hiện tại thành giao dịch thực tế. Trong đó, khu vực Hòa Xuân và Ngũ Hành Sơn được chú ý nhờ hạ tầng giao thông hoàn thiện.
Đối với phân khúc bất động sản du lịch, VARS dự báo nguồn cung mới trong quý IV/2026 chưa thể tăng mạnh, chủ yếu đến từ các dự án đang triển khai và tiếp tục được đưa ra thị trường.
Nguồn cung dự kiến tập trung tại những địa bàn du lịch trọng điểm, trong đó có Đà Nẵng, Quảng Ninh, Thanh Hóa, Cát Bà, Nha Trang và Phú Quốc, với sự tham gia của các chủ đầu tư lớn, đặc biệt là Sun Group.
Theo VARS, ngành du lịch được kỳ vọng tiếp tục tăng trưởng trong năm 2026, cùng với định hướng hoàn thiện thể chế và thúc đẩy phát triển du lịch, tạo nền tảng phục hồi cho phân khúc bất động sản du lịch.
Về xu hướng thị trường, báo cáo nhấn mạnh sự quan tâm của nhà đầu tư đối với những sản phẩm có mức giá hợp lý và khả năng khai thác dòng tiền thực tế. Đây cũng là nhóm sản phẩm được VARS xác định là điểm đáng chú ý trong hoạt động giao dịch bất động sản nghỉ dưỡng quý III/2026.
