

Giá dầu thô quay đầu hạ nhiệt nhưng vẫn neo cao
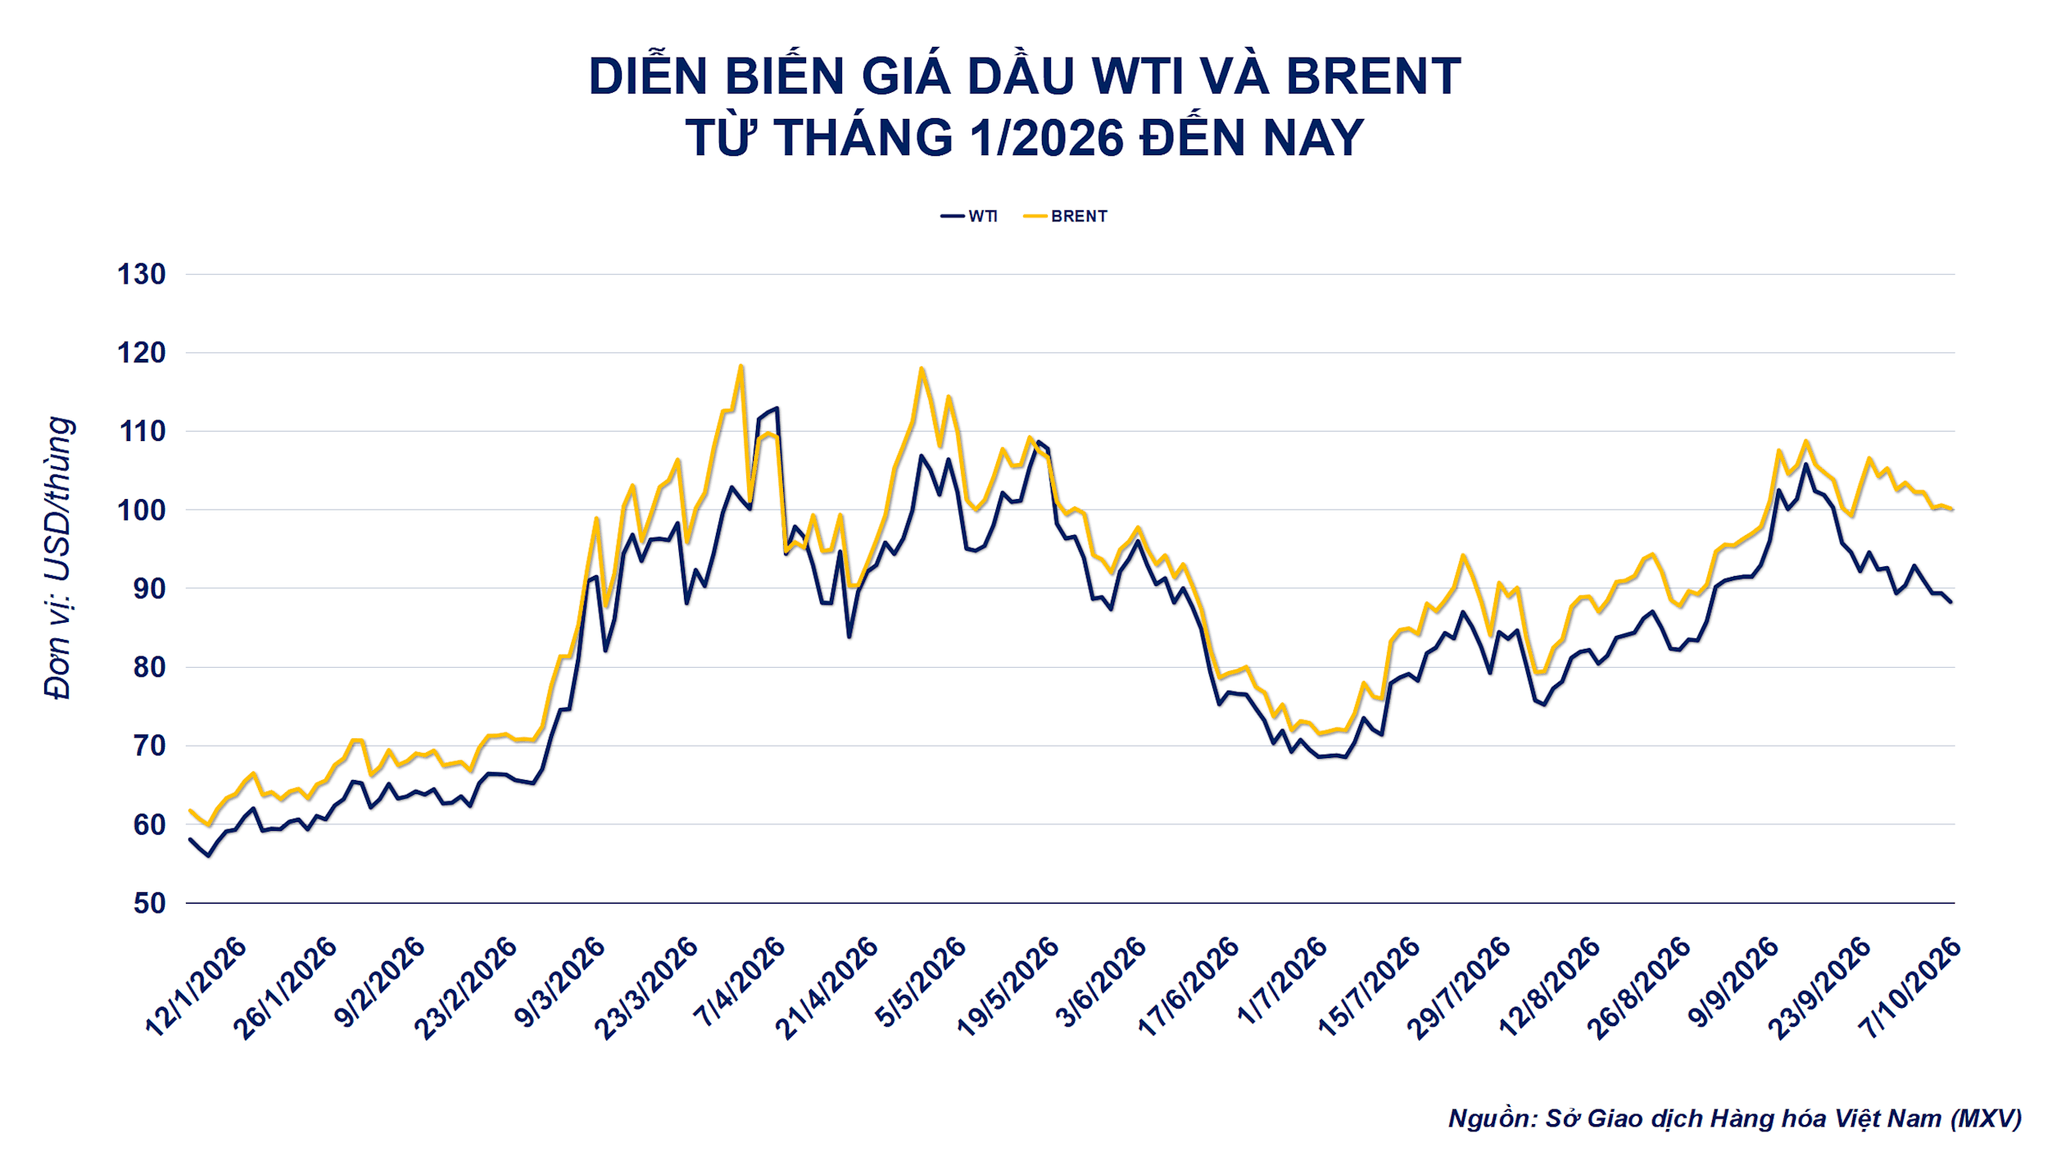
Theo ghi nhận của Sở Giao dịch Hàng hóa Việt Nam (MXV), hai mặt hàng dầu thô gây chú ý cho giới đầu tư trong nước và quốc tế khi đi ngược chiều nhóm năng lượng. Đóng cửa, giá dầu Brent giảm 0,38%, xuống 100,2 USD/thùng, trong khi dầu WTI giảm 1,3%, xuống 88,28 USD/thùng. Giá dầu chịu sức ép khi hoạt động xuất khẩu dầu từ Trung Đông có dấu hiệu phục hồi sau giai đoạn gián đoạn.
Theo Vitol, trong 7-10 ngày trước đó, khoảng 12 triệu thùng dầu thô và 2 triệu thùng sản phẩm dầu mỗi ngày đã được vận chuyển ra khỏi khu vực Trung Đông. Trong khi đó, dữ liệu theo dõi dòng chảy qua eo biển Hormuz cho thấy lưu lượng dầu đã phục hồi lên khoảng 14,2 triệu thùng/ngày, tương đương khoảng 80% mức trước xung đột.
Tại Saudi Arabia, tuyến đường ống East-West đang được khôi phục mạnh mẽ. Bộ trưởng Năng lượng Saudi Arabia cho biết lưu lượng dầu qua tuyến đường ống này đã tăng lên khoảng 5,8 triệu thùng/ngày, từ mức khoảng 3,5 triệu thùng/ngày trong giai đoạn đầu khôi phục. Tuyến đường ống có vai trò quan trọng trong việc đưa dầu từ khu vực phía Đông Saudi Arabia tới các cơ sở xuất khẩu trên bờ Biển Đỏ, qua đó giảm sự phụ thuộc vào tuyến vận tải qua Hormuz.
Theo JPMorgan, xuất khẩu dầu thô của khu vực Trung Đông đã phục hồi lên khoảng 17,5 triệu thùng/ngày, tương đương 98% mức trước xung đột. Tuy nhiên, dòng chảy các sản phẩm dầu mới phục hồi lên khoảng 3 triệu thùng/ngày, tương đương 58% mức trước xung đột. Điều này cho thấy nguồn cung dầu thô đã phục hồi nhanh hơn đáng kể so với các sản phẩm lọc dầu.
Bên cạnh nguồn cung phục hồi, triển vọng nhu cầu yếu hơn cũng tạo thêm áp lực lên giá dầu. Trong báo cáo Short-Term Energy Outlook cập nhật ngày 6/10, Cơ quan Thông tin Năng lượng Mỹ (EIA) dự báo nhu cầu dầu và các chất lỏng toàn cầu năm 2026 đạt khoảng 102,4 triệu thùng/ngày, giảm so với mức 104,4 triệu thùng/ngày của năm 2025. EIA đồng thời dự báo nhu cầu sẽ tăng trở lại lên 104,6 triệu thùng/ngày trong năm 2027.
Nguồn cung dầu Trung Đông dần phục hồi, trong khi triển vọng nhu cầu toàn cầu suy yếu, giúp giảm bớt áp lực thiếu hụt trên thị trường. Dù vậy, rủi ro gián đoạn vận chuyển và cơ sở hạ tầng năng lượng tại khu vực vẫn khiến giá dầu khó giảm sâu.
Dòng chảy qua eo biển Hormuz đã cải thiện đáng kể, nhưng hoạt động vận tải vẫn đối mặt với rủi ro địa chính trị và chi phí vận chuyển, bảo hiểm cao. Do đó, sự phục hồi về sản lượng xuất khẩu chưa đồng nghĩa với việc chuỗi cung ứng dầu toàn cầu trở lại hoàn toàn bình thường.
Cùng với đó, thị trường dầu Mỹ tiếp tục cho thấy một số tín hiệu hỗ trợ. Theo EIA, tồn kho dầu thô thương mại của Mỹ trong tuần kết thúc ngày 2/10 giảm khoảng 3,2 triệu thùng, trái với kỳ vọng tăng của thị trường. Xuất khẩu dầu thô của Mỹ trong tuần này đạt khoảng 4,77 triệu thùng/ngày.
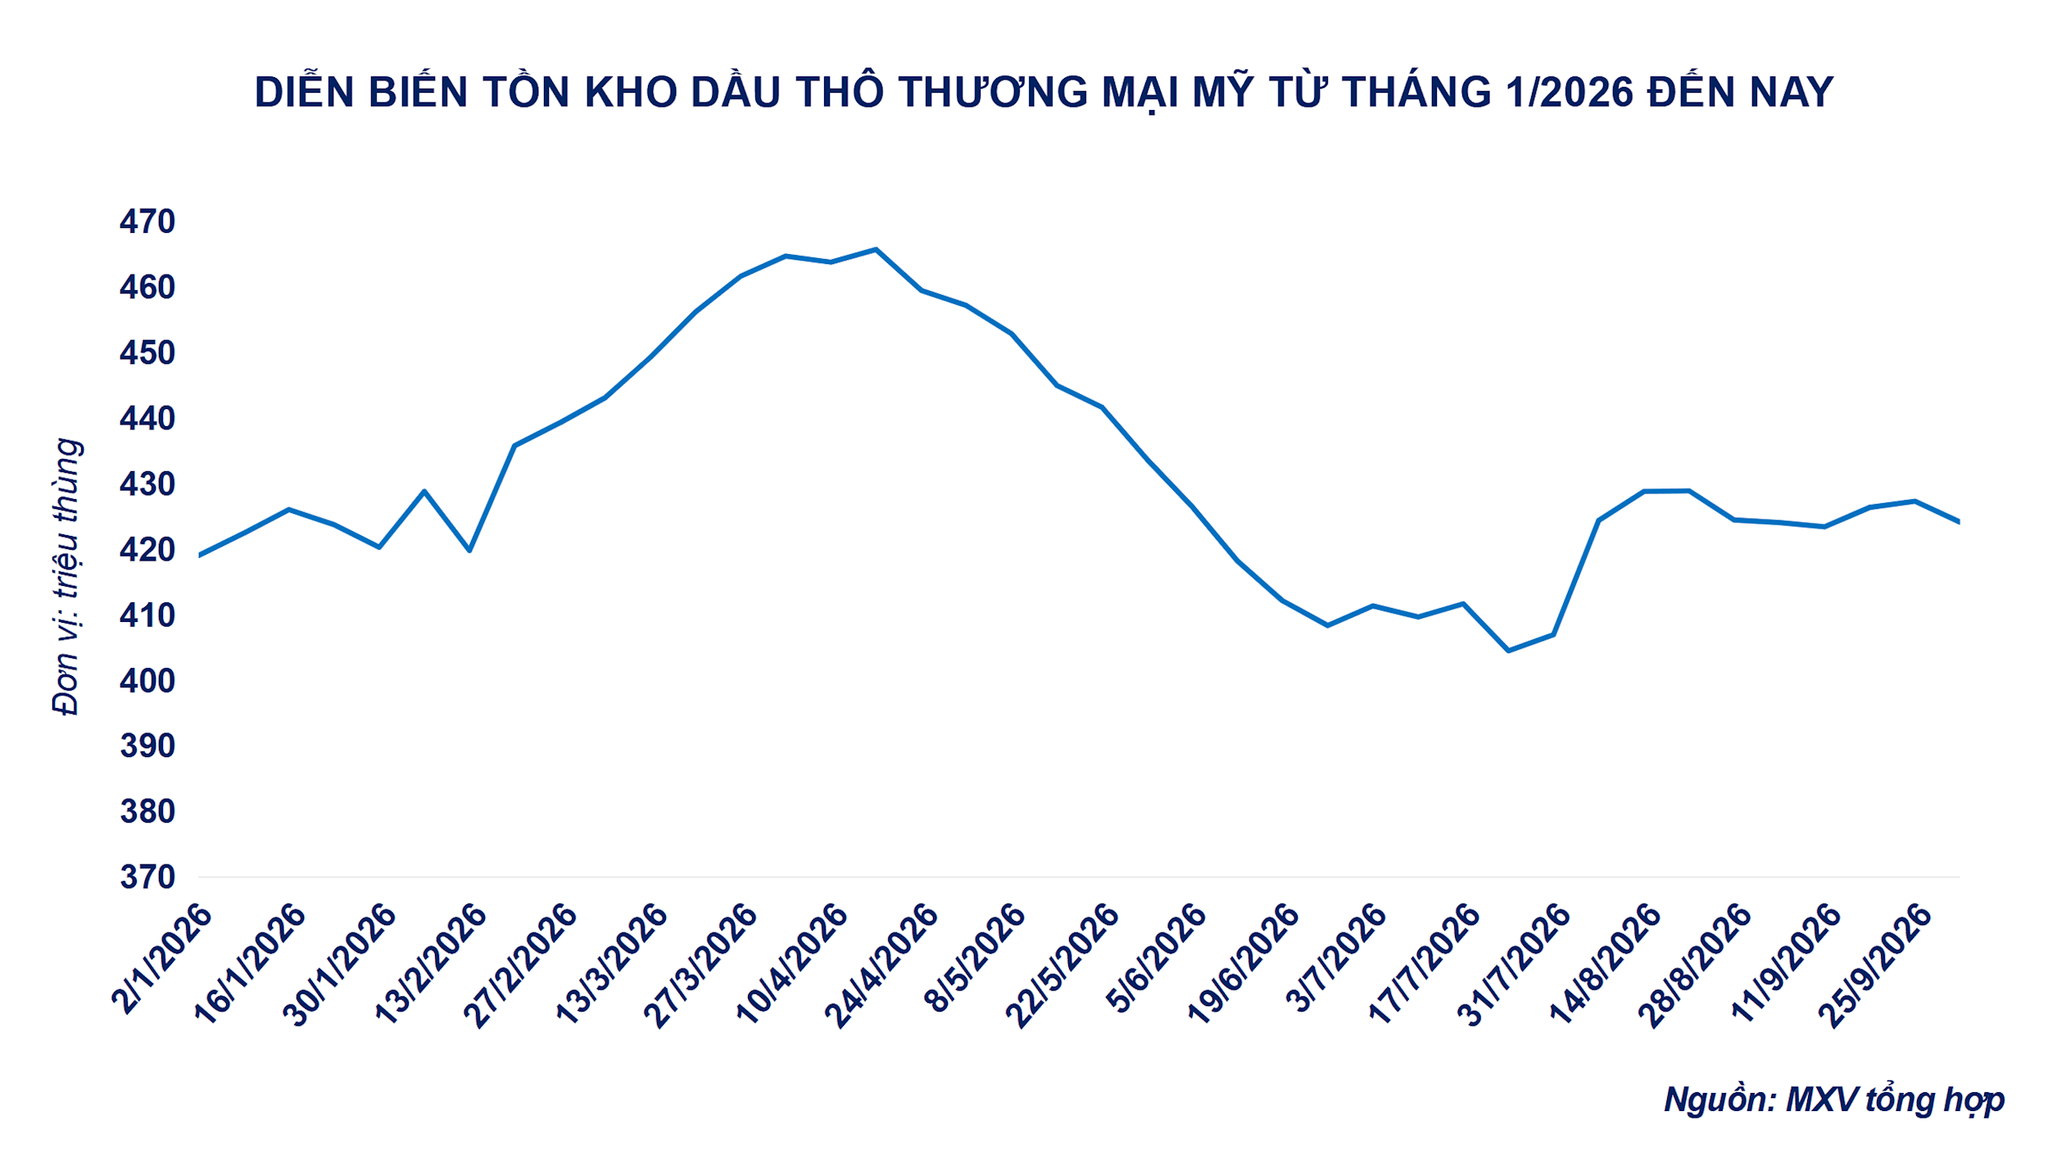
Theo ông Đỗ Xuân Quý, Phó Tổng Giám đốc Công ty Cổ phần Giao dịch hàng hóa 3D (TVKD số 072 của MXV), áp lực điều chỉnh của giá dầu còn đến từ kế hoạch đẩy nhanh giải phóng dầu dự trữ của IEA, qua đó góp phần giảm lo ngại thiếu hụt nguồn cung trong ngắn hạn. Tuy nhiên, tồn kho dầu thô Mỹ giảm mạnh trong tuần kết thúc ngày 2/10, trái với kỳ vọng tăng, cho thấy nhu cầu tại thị trường Mỹ vẫn tương đối tích cực. Xuất khẩu dầu thô Mỹ cũng duy trì ở mức cao, tiếp tục hỗ trợ dòng chảy thương mại toàn cầu.
“Trong ngắn hạn, giá dầu vẫn nhận được lực đỡ từ rủi ro địa chính trị và những bất ổn trong dòng chảy thương mại, dù nguồn cung Trung Đông đang từng bước phục hồi và việc giải phóng dầu dự trữ là yếu tố hạn chế đà tăng. Thị trường dầu thô có thể tiếp tục duy trì trạng thái biến động mạnh khi các yếu tố cung - cầu và địa chính trị liên tục thay đổi. Nhà đầu tư cần theo dõi sát diễn biến tại Trung Đông, đặc biệt là hoạt động vận chuyển qua eo biển Hormuz và vùng giá 100-102 USD/thùng đối với Brent”, ông Quý nhận định.
Sang sáng ngày 8/10, giá dầu phục hồi khi rủi ro gián đoạn nguồn cung tại Trung Đông gia tăng. Brent có thời điểm vượt 101 USD/thùng, trong khi WTI tiến lên vùng 89 USD/thùng khi các cuộc tấn công nhằm vào hoạt động vận tải tại Vịnh và khu vực Hormuz làm gia tăng lo ngại về khả năng gián đoạn dòng chảy dầu.
FED để ngỏ khả năng tăng lãi suất, kim loại quý chịu sức ép
Trên thị trường kim loại, nhóm kim loại quý cũng chịu áp lực bán mạnh trong phiên hôm qua. Theo dữ liệu MXV, giá vàng giảm 1,3%, xuống 4.110,5 USD/ounce, trong khi giá bạc giảm 2,1%, xuống 59,9 USD/ounce. Trên thị trường giao ngay, giá vàng cũng giảm mạnh, có thời điểm xuống mức thấp nhất kể từ đầu tháng 8.
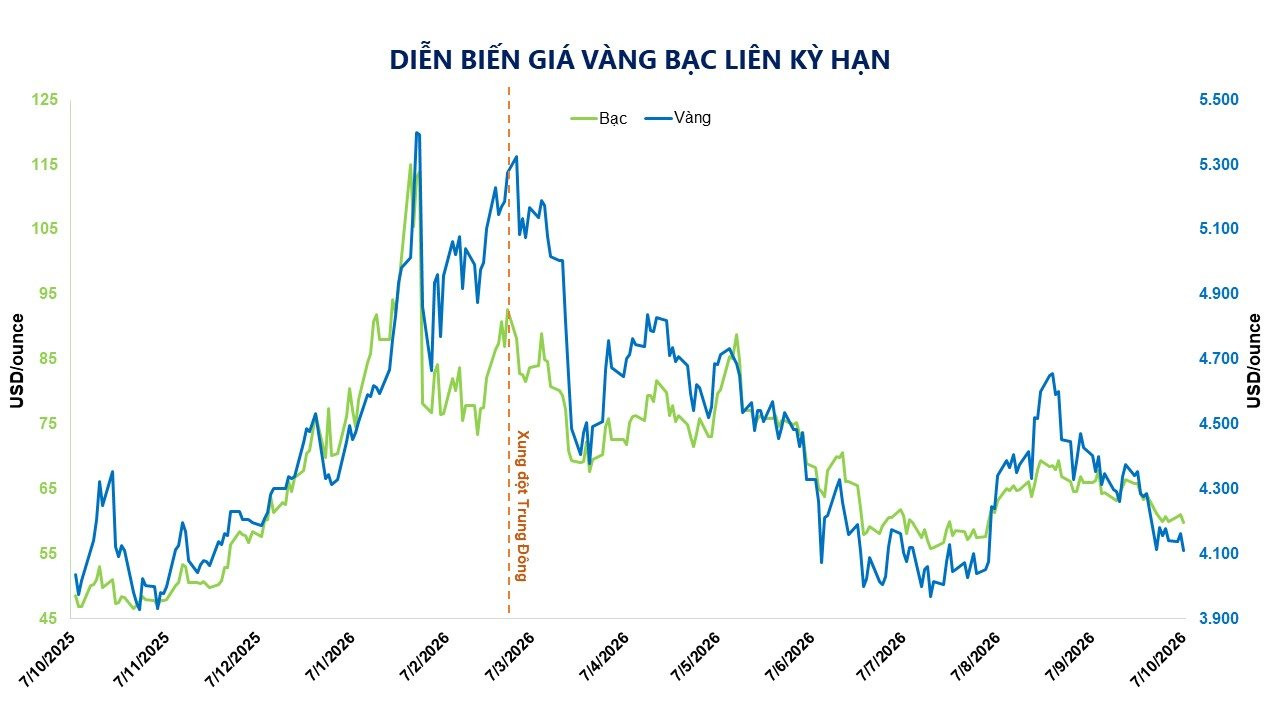
Sức ép lên nhóm kim loại quý chủ yếu đến từ đồng USD mạnh lên và lợi suất trái phiếu Mỹ tăng cao. Biên bản cuộc họp tháng 9 của Ngân hàng Dự trữ Liên bang Mỹ (FED) cho thấy tất cả thành viên tham dự đều ủng hộ việc tăng lãi suất thêm 25 điểm cơ bản. Tuy nhiên, các quan chức FED vẫn có những quan điểm khác nhau về nguyên nhân cần thắt chặt chính sách cũng như lộ trình điều chỉnh lãi suất trong thời gian tới. Phần lớn thành viên cho rằng FED có thể tiếp tục tăng lãi suất thêm một lần trước cuối năm nếu các điều kiện kinh tế phù hợp.
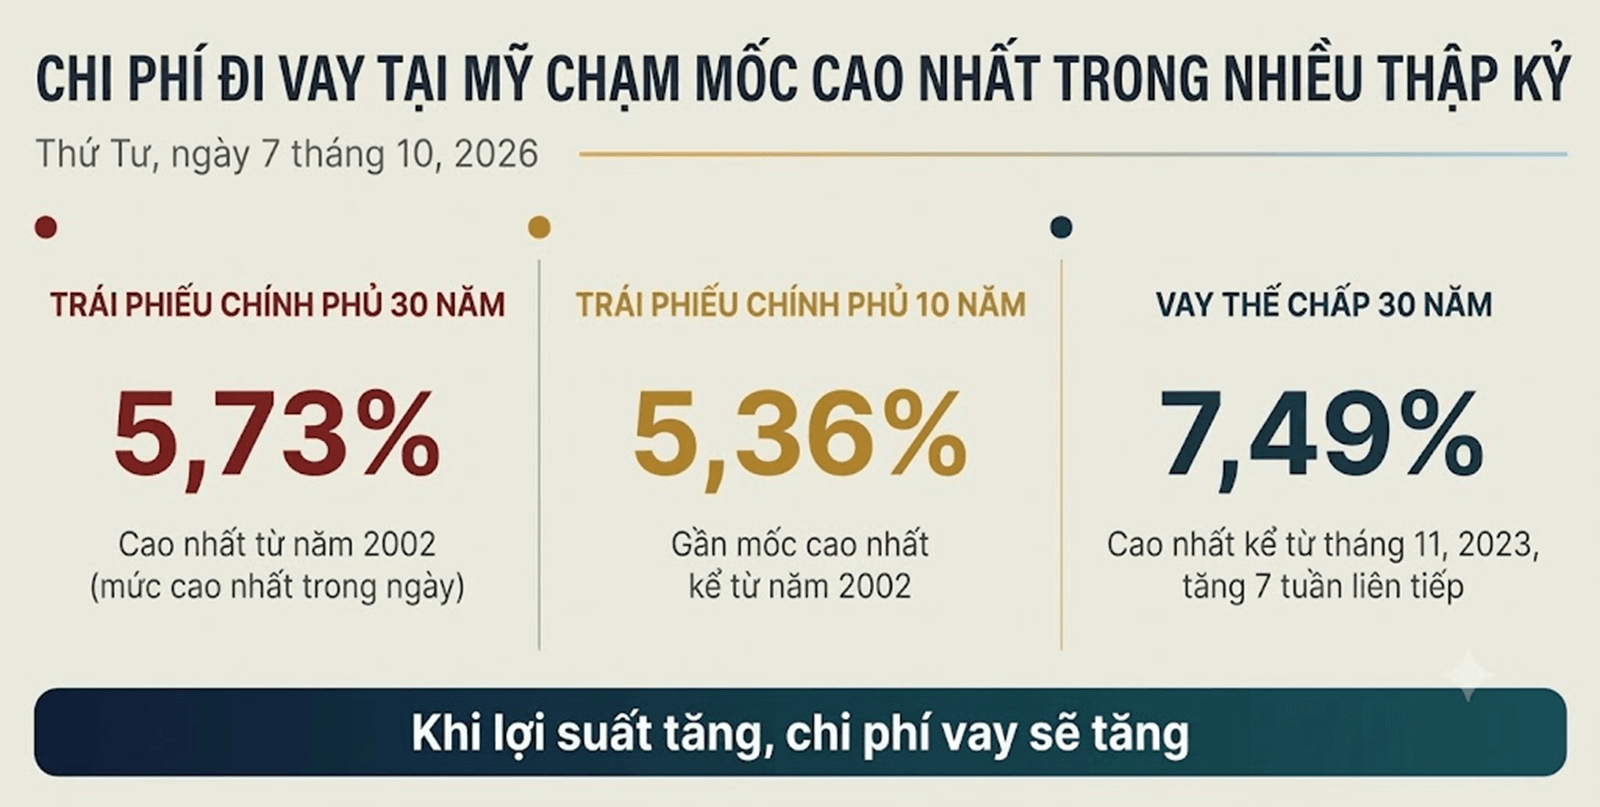
Sau khi biên bản được công bố, chỉ số DXY tăng 0,41%, tiến sát mức đỉnh trong khoảng 1,5 năm. Trong khi đó, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm có thời điểm vọt lên 5,36%, mức cao nhất trong khoảng 24 năm. Lợi suất tăng mạnh làm gia tăng chi phí cơ hội của việc nắm giữ các tài sản không sinh lãi như vàng và bạc.
Đáng chú ý, bạc chịu áp lực mạnh hơn vàng do đặc điểm vừa mang tính chất tài sản tiền tệ, vừa có mức độ phụ thuộc lớn vào nhu cầu công nghiệp. Theo các dữ liệu của ngành, nhu cầu công nghiệp chiếm khoảng 58% tổng nhu cầu bạc toàn cầu. Do đó, ngoài tác động từ đồng USD và lợi suất, bạc còn nhạy cảm hơn với triển vọng tăng trưởng kinh tế và hoạt động đầu tư, đặc biệt trong các lĩnh vực sử dụng nhiều bạc như điện tử, năng lượng mặt trời và hạ tầng điện.
Tuy nhiên, lực bán đối với kim loại quý vẫn được hạn chế bởi nhu cầu phòng hộ và những lo ngại về rủi ro tài chính toàn cầu. Tổng nợ toàn cầu đã tăng thêm khoảng 10.000 tỷ USD trong nửa đầu năm, lên mức kỷ lục hơn 365.000 tỷ USD vào cuối tháng 6, theo Viện Tài chính Quốc tế (IIF). Con số này bao gồm nợ của chính phủ, hộ gia đình, các tổ chức tài chính và doanh nghiệp phi tài chính.
Trong đó, áp lực tài khóa tại nhiều nền kinh tế lớn đang gia tăng khi lợi suất trái phiếu chính phủ kỳ hạn trung và dài hạn tăng lên mức cao nhất trong nhiều năm. Chi phí lãi vay ngày càng lớn có thể thu hẹp dư địa tài khóa và làm gia tăng rủi ro đối với tăng trưởng kinh tế trong dài hạn.
Tại Mỹ, lợi suất trái phiếu tăng mạnh đã kéo lãi suất vay mua nhà cố định 30 năm lên 7,49%, mức cao nhất kể từ cuối tháng 11/2023. Điều kiện tài chính thắt chặt cũng đang gây sức ép lên thị trường bất động sản thương mại. Dữ liệu Trepp cho thấy tỷ lệ các khoản vay văn phòng quá hạn trong thị trường chứng khoán hóa khoản vay thương mại (CMBS) đã tăng lên khoảng 12,2% trong tháng 9, cao hơn khoảng 1,5 điểm phần trăm so với đỉnh của cuộc khủng hoảng tài chính năm 2008 và chỉ thấp hơn mức 12,3% ghi nhận vào tháng 1/2026.
Những rủi ro liên quan đến nợ, chi phí vốn và tăng trưởng kinh tế là một trong những yếu tố giúp duy trì nhu cầu phòng hộ đối với vàng, ngay cả khi mặt bằng USD và lợi suất đang gây sức ép lên giá.
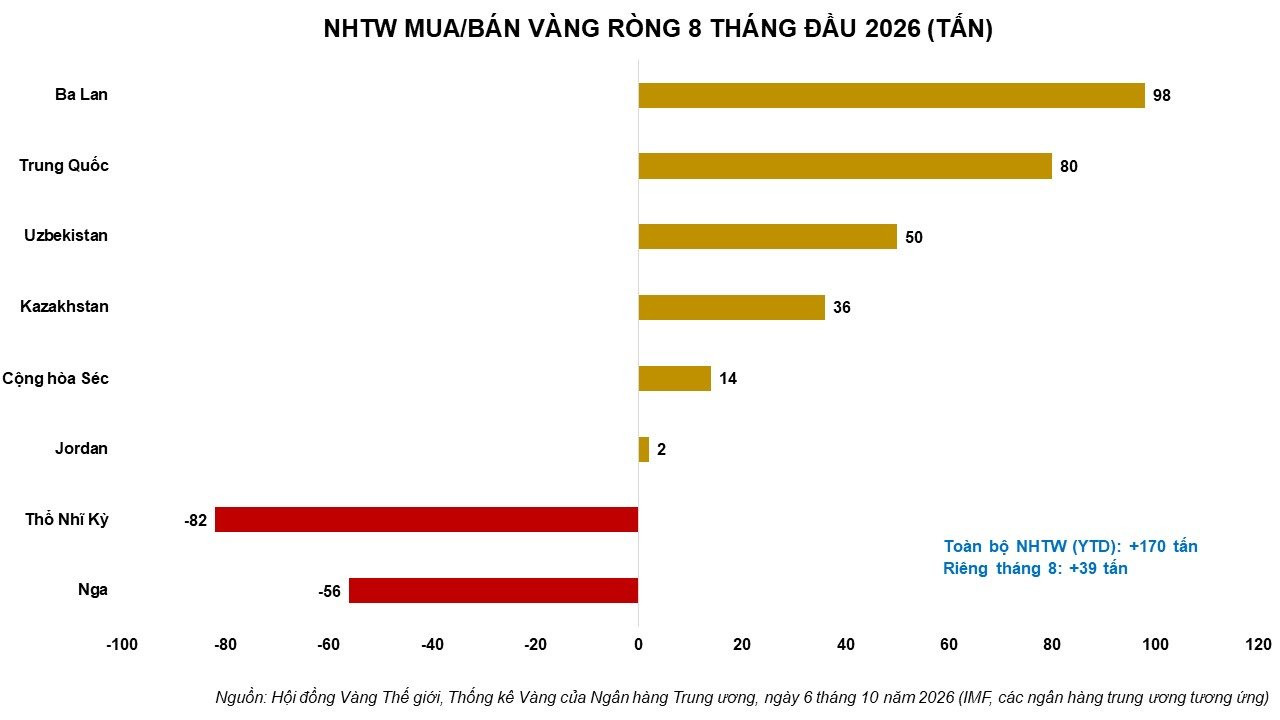
Bên cạnh đó, lực mua mang tính cấu trúc từ các ngân hàng trung ương tiếp tục là yếu tố hỗ trợ quan trọng đối với thị trường vàng. Theo Hội đồng Vàng Thế giới (WGC), các ngân hàng trung ương đã mua ròng 288,9 tấn vàng trong quý II/2026, tăng 62% so với cùng kỳ năm trước. Đây là mức mua cao nhất trong lịch sử dữ liệu quý II của WGC.
Sang tháng 8, các ngân hàng trung ương tiếp tục mua ròng 39 tấn vàng, nâng tổng lượng mua ròng từ đầu năm lên khoảng 170 tấn. Ba Lan tiếp tục dẫn đầu với 98 tấn vàng mua thêm từ đầu năm, đưa lượng dự trữ lên khoảng 648 tấn, tiến gần mục tiêu 700 tấn.
Tại Trung Quốc, Ngân hàng Nhân dân Trung Quốc (PBOC) cũng duy trì xu hướng tích lũy vàng trong nhiều tháng liên tiếp, cho thấy nhu cầu đa dạng hóa dự trữ vẫn là một động lực mang tính dài hạn đối với thị trường.
Cùng với vàng và bạc, bạch kim cũng chịu áp lực bán mạnh trong phiên 7/10. Giá bạch kim liên kỳ hạn giảm khoảng 3,5%, lùi về quanh 1.633 USD/ounce.
Bên cạnh tác động từ USD và lợi suất, triển vọng cung - cầu cũng tạo thêm sức ép đối với kim loại này. Theo Hội đồng Đầu tư Bạch kim Thế giới (WPIC), thị trường bạch kim được dự báo dư cung khoảng 265 nghìn ounce trong năm 2026. Tổng nhu cầu dự kiến giảm 18%, trong đó nhu cầu đầu tư suy yếu là yếu tố chính, khi WPIC dự báo nhà đầu tư sẽ bán ròng khoảng 83 nghìn ounce trong cả năm.
Về tiêu thụ, WPIC dự báo nhu cầu trang sức tại Trung Quốc giảm khoảng 15% trong cả năm, trong khi nhu cầu từ ngành ô tô giảm 4%. Ngược lại, nhu cầu công nghiệp được dự báo tăng 5%, phần nào bù đắp mức suy giảm tại các nhóm nhu cầu khác.
Áp lực nguồn cung cũng có thể gia tăng trong trung hạn khi Mutapa Platinum Group, doanh nghiệp nhà nước Zimbabwe, đã huy động 100 triệu USD để tái khởi động dự án Darwendale. Dự án có tài nguyên ước tính khoảng 44 triệu ounce kim loại nhóm bạch kim (PGMs), với các hạng mục xây dựng dân dụng đã bắt đầu và sản xuất dự kiến khởi động trong năm 2027.
